Большинство взрослых помнят, как о деньгах говорили в их детстве. Чаще всего это были короткие фразы: «У нас нет на это денег», «Деньги на деревьях не растут», «Вырастешь, поймёшь». Мы выросли и действительно поняли, но чаще всего методом проб и ошибок: через кредитки, импульсивные покупки и отложенные на потом накопления.
Этот цикл статей о том, как дать детям то, чего многим из нас не хватило: спокойное, понятное и практичное отношение к деньгам. Начнём с главного вопроса: с чего вообще начинать.
Почему школа и «потом само придёт» не работают
Финансовая грамотность почти не входит в школьную программу, а там, где входит, остаётся теорией: проценты, инфляция, виды налогов. Но умение обращаться с деньгами строится не на знаниях, а на привычках и установках. Знать, что такое сложный процент, и откладывать часть каждой суммы, которая попала в руки, это совершенно разные навыки.
Исследователи из Кембриджского университета, изучавшие детское отношение к деньгам, пришли к выводу, что базовые финансовые привычки закладываются очень рано, примерно к семи годам. Точный возраст зависит от ребёнка и семьи, но сама мысль важна: ждать подросткового возраста, чтобы «поговорить о деньгах серьёзно», значит опоздать с самой важной частью.
Главный урок дети берут не из слов, а из примера
Ребёнок наблюдает, как вы платите в магазине, как реагируете на цену, как спорите (или не спорите) с партнёром о тратах, как говорите о тех, у кого денег больше или меньше. Из этого он собирает свою картину мира, и она часто расходится с тем, что вы говорите вслух.
Несколько типичных сценариев:
- Тревога вокруг денег. Если при каждой покупке дома звучит «опять тратим, что будет дальше», ребёнок усваивает, что деньги источник страха.
- Деньги как награда или наказание. «Получишь пятёрку, получишь денег» или «останешься без карманных». Так деньги связываются с эмоциями родителей, а не с ценностью труда и выбора.
- Табу. Если вопрос «сколько ты зарабатываешь?» вызывает неловкое молчание, ребёнок делает вывод, что о деньгах говорить стыдно.
- Деньги берутся из ниоткуда. Если ребёнок видит только момент оплаты (картой, телефоном, одним касанием), он не связывает покупку с трудом.
Хорошая новость: большинство этих перекосов исправляется не лекциями, а изменением привычек самих родителей.
Три принципа, с которых стоит начать
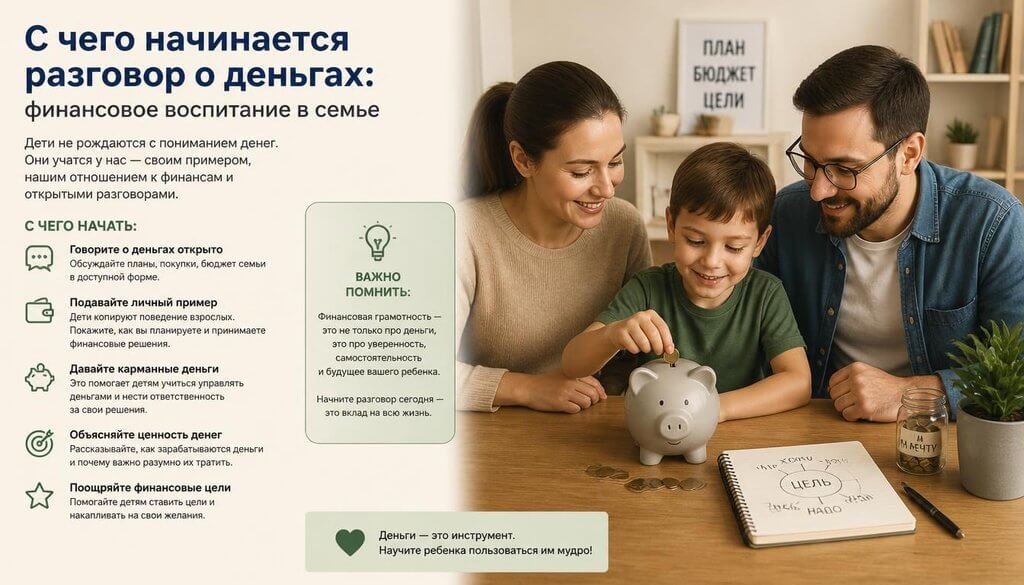
1. Говорить о деньгах просто и спокойно. Не как о проблеме и не как о предмете гордости, а как о рабочем инструменте. «Мы выбираем, на что потратить деньги, потому что их конечное количество» это нормальная фраза для ребёнка любого возраста.
2. Показывать процесс, а не только результат. Берите детей в магазин и объясняйте выбор вслух: «Эта цена выше, но вещь прослужит дольше». Обсуждайте, почему вы откладываете на отпуск, а не покупаете всё сразу. Дети любят, когда взрослые «думают вслух».
3. Давать детям возможность ошибаться с небольшими суммами. Лучший способ понять цену ошибки, совершить её, когда она стоит сто рублей, а не сто тысяч. Если ребёнок потратил карманные деньги на ерунду и потом жалеет, не спасайте его немедленной добавкой. Это самый дешёвый урок финансовой грамотности из возможных.
Что можно делать уже сегодня: по возрастам
Точные границы условны, ориентируйтесь на зрелость конкретного ребёнка.
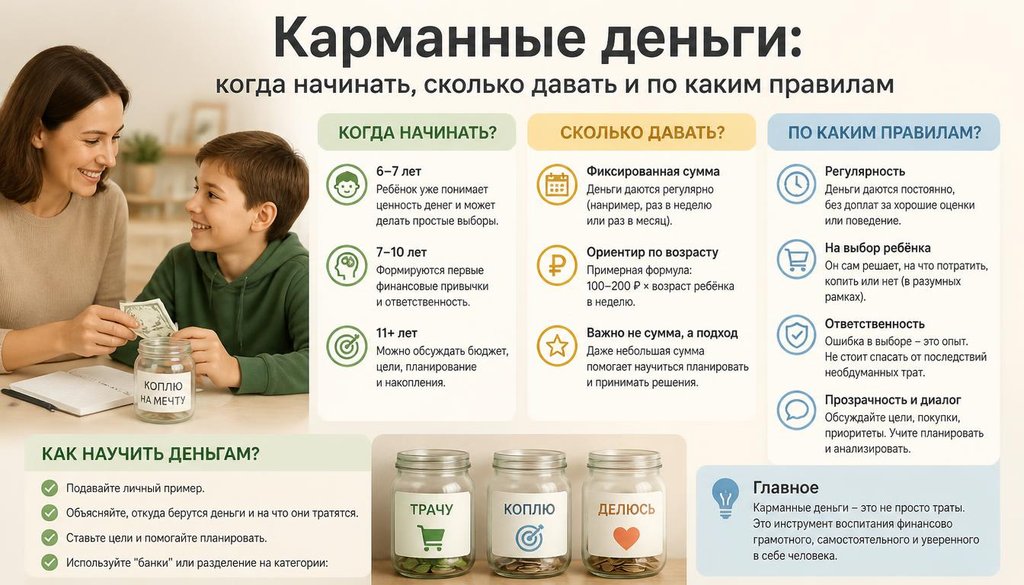
3–6 лет. Деньги ещё абстракция, но уже можно:
- играть в «магазин» с настоящими монетами и купюрами;
- объяснять, что за товар платят, а не просто «достают из кошелька»;
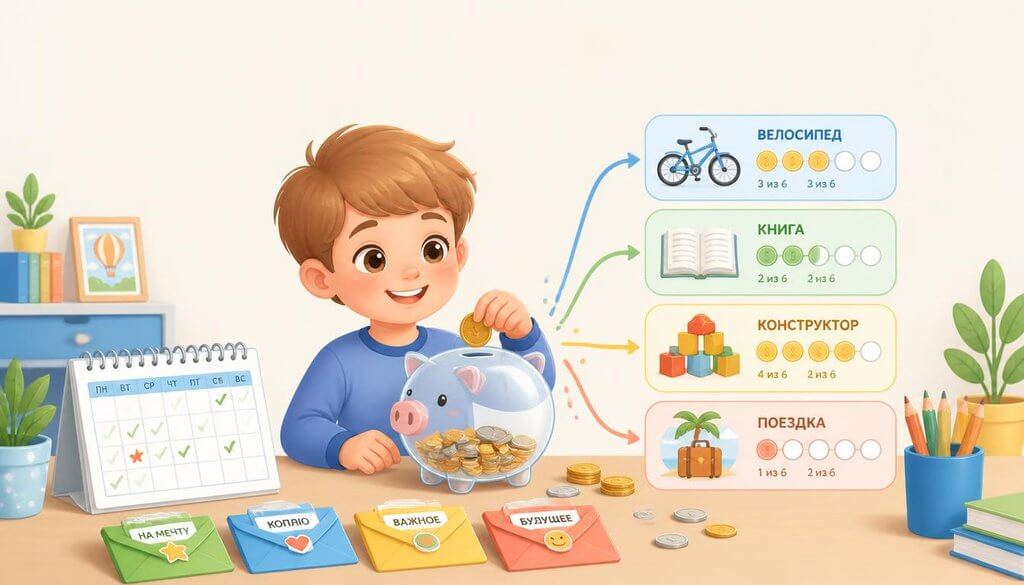
- заводить копилку, прозрачную, чтобы видеть, как растёт накопленное.
7–10 лет. Время первых осознанных решений:
- регулярные небольшие карманные деньги (подробно о них в одной из следующих статей);
- простая договорённость: что покупаем за свой счёт, что за счёт семьи;
- цель накопления: игрушка или вещь, до которой ребёнок «дотянется» за пару недель или месяц.
11–14 лет. Ребёнок уже понимает абстракции:
- обсуждение семейного бюджета на уровне «из чего он состоит» (без точных сумм, если вам это неудобно);
- знакомство с понятиями «доход», «расход», «накопления»;
- первые разговоры о том, как люди зарабатывают и почему зарплаты разные.
15–18 лет. Подготовка к самостоятельной жизни:
- собственная банковская карта с ограниченным бюджетом;
- планирование крупных покупок, сравнение цен и условий;
- разговор о кредитах, процентах и ответственности простым языком.
Частые ошибки родителей
- Откупаться деньгами вместо времени и внимания. Ребёнок быстро запоминает, что деньги заменитель близости.
- Скрывать финансовые трудности полностью. Дети чувствуют напряжение и додумывают худшее. Честное, соответствующее возрасту объяснение («сейчас мы тратим меньше, потому что…») спокойнее, чем недосказанность.
- Обсуждать при детях чужие деньги. Фразы вроде «они зарабатывают гораздо больше нас» или «им повезло» формируют зависть, а не мотивацию.
- Ожидать, что дети «сами разберутся». Без модели и опыта они разберутся тем способом, который увидели в рекламе, соцсетях и у друзей.
Практическое задание на неделю
Чтобы статья не осталась теорией, попробуйте три простых шага:
- Один раз за неделю возьмите ребёнка в магазин и вслух объясните свой выбор: почему эта вещь, почему не та, почему не берём сейчас.
- Спросите у ребёнка: «Что ты хотел бы купить, если бы у тебя были свои деньги?» И выслушайте ответ, не оценивая.
- Вспомните, что говорили о деньгах в вашей семье в детстве, и запишите две-три фразы. Часть из них вы, скорее всего, повторяете сами.