Главная мысль
Погашение долгов — важная победа, но это ещё не финиш. Если продолжать тратить весь доход, любая поломка, потеря дохода или крупная покупка может снова привести к займам.
Следующая задача — превратить деньги, которые раньше уходили на платежи по долгам, в систему финансовой устойчивости: резерв, накопления на предсказуемые расходы и долгосрочный капитал.
1. Не увеличивайте расходы сразу
После погашения кредита легко почувствовать, что теперь можно позволить себе больше. Но если ежемесячные 20 000 ₽, которые раньше уходили на кредиты, незаметно добавятся к повседневным тратам, финансовое положение почти не изменится.
В первые несколько месяцев сохраняйте прежний уровень расходов, а высвободившуюся сумму направляйте на финансовые цели.
2. Убедитесь, что долги действительно закрыты
Проверьте остатки задолженности, проценты и комиссии. Уточните, закрыты ли договоры и карты, которыми вы больше не собираетесь пользоваться. Сохраните подтверждения полного погашения и при необходимости проверьте кредитную историю через официальные каналы.
Главное — убедиться, что не осталось скрытых платежей и долговых обязательств.
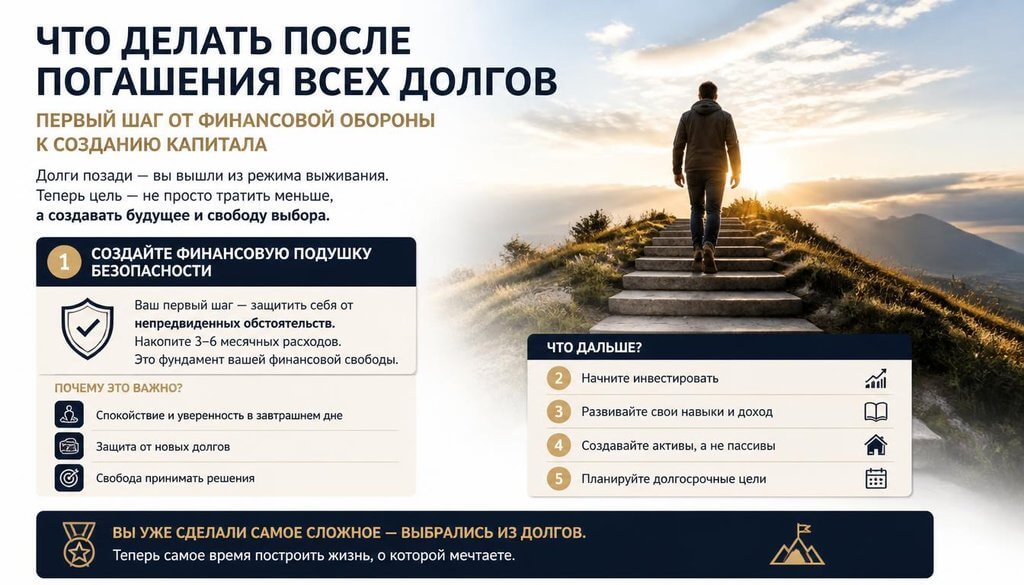
3. Создайте финансовую подушку
Подушка нужна для защиты от неожиданных событий: снижения дохода, срочного ремонта или вынужденного перерыва в работе. Начните с достижимой суммы, затем постепенно увеличивайте резерв.
Для многих семей ориентиром становятся несколько месяцев обязательных расходов. Точный размер зависит от стабильности дохода, числа иждивенцев и других обстоятельств. Храните резерв отдельно от повседневных денег, в доступной форме и без чрезмерного риска.
4. Отделите непредвиденные расходы от предсказуемых
Отпуск, сезонная одежда, обслуживание автомобиля, школьные расходы и плановый ремонт обычно известны заранее. Создайте отдельные накопления под такие цели.
Например, если через шесть месяцев понадобится 30 000 ₽, откладывайте примерно по 5 000 ₽ в месяц. Так плановая трата не разрушит финансовую подушку.
5. Назначьте новую работу деньгам, которые раньше уходили на кредиты
Сумма ежемесячного платежа уже встроена в ваш бюджет. Не позволяйте ей раствориться в мелких покупках.
Пока резерв недостаточен, его пополнение может быть главным направлением. После этого можно активнее копить на крупные цели и изучать долгосрочные инвестиции. Достаточно простой системы: текущие расходы, резерв, накопления на известные цели и долгосрочный капитал.
6. Различайте резерв, накопления и инвестиции
Резерв — деньги на непредвиденные ситуации; они должны быть доступными и не подвергаться чрезмерному риску.
Накопления на цель предназначены для конкретной покупки или события. Чем ближе срок, тем важнее учитывать сохранность суммы.
Инвестиции — деньги, которые вы готовы размещать на длительный срок, принимая риск колебаний и возможных потерь. Изучите инструмент, комиссии, налоги и ликвидность. Не инвестируйте резерв и не вкладывайте деньги в то, чего не понимаете.
7. Сделайте систему автоматической
Настройте регулярный перевод запланированной суммы в резерв или накопления, если это удобно и не создаёт риска уйти в минус.
Бюджет не обязан быть сложным. Регулярно отслеживайте четыре вещи: сколько пришло, сколько нужно потратить обязательно, сколько отложено и сколько осталось на повседневную жизнь. Раз в неделю проводите короткую проверку, раз в месяц — подводите итоги.
8. Инвестируйте в способность зарабатывать
Создание капитала зависит не только от экономии. Рост дохода может ускорить достижение целей, если дополнительный заработок не превращается сразу в новые постоянные расходы.
Выберите один навык или проект, который повысит вашу ценность на рынке: профессиональная квалификация, управление, продажи, переговоры, цифровые инструменты или небольшой бизнес.
Перед расходами на обучение сформулируйте ожидаемый результат: какую задачу вы сможете решать лучше, какой проект запустите или какие возможности для роста дохода откроются.
9. Определите следующую финансовую цель
Фраза «хочу накопить денег» слишком расплывчата. Запишите сумму, срок и причину, ради которой готовы регулярно откладывать.
Например: «Накопить 120 000 ₽ за 12 месяцев на профессиональное обучение». Это означает откладывать в среднем 10 000 ₽ в месяц и помогает проверить реалистичность плана.
10. Пример: что делать с освободившимися 20 000 ₽ в месяц
Один из возможных вариантов, пока финансовая подушка ещё не сформирована:
- 12 000 ₽ — в резерв;
- 5 000 ₽ — на предсказуемые крупные расходы;
- 3 000 ₽ — на обучение или развитие навыка, повышающего доход.
Это только пример. Если резерв уже достаточен, доход нестабилен или впереди крупные обязательные расходы, распределение должно быть другим.
11. План на ближайшие 90 дней
Первые 30 дней:
- Проверьте, что долги погашены и договоры урегулированы.
- Рассчитайте обязательные расходы семьи.
- Определите целевой размер подушки.
- Настройте простой бюджет и начните откладывать высвободившуюся сумму.
Дни 31–60:
- Разделите резерв и накопления на плановые расходы.
- Проверьте, получается ли придерживаться плана.
- Уберите ненужные регулярные платежи.
- Выберите одну цель по развитию дохода.
Дни 61–90:
- Подведите итоги и выясните, какие расходы превысили ожидания.
- Скорректируйте суммы без самообвинений и крайностей.
- Выберите следующий приоритет: резерв, конкретная цель или изучение долгосрочных инвестиций.
12. Чего не стоит делать после погашения долгов
Не повышайте постоянные расходы только потому, что освободился ежемесячный платёж.
Не берите новый кредит на покупку, которую можно отложить и накопить на неё без чрезмерного ущерба для семейного бюджета.
Не вкладывайте весь резерв в рискованные инструменты ради высокой доходности.
Не сравнивайте свой прогресс с чужими результатами: стартовые условия у людей различаются.
Не пытайтесь построить идеальную систему за один день. Простая регулярная практика полезнее сложного плана, который быстро забрасывают.
Чек-лист
□ Проверить, что долги и связанные обязательства действительно закрыты.
□ Сохранить подтверждающие документы.
□ Рассчитать обязательные расходы семьи.
□ Определить целевой размер подушки.
□ Разделить резерв и накопления на плановые траты.
□ Назначить конкретную цель освободившимся деньгам.
□ Настроить регулярные переводы и простой контроль бюджета.
□ Выбрать один шаг для повышения дохода.
□ Через 30, 60 и 90 дней пересмотреть результаты.
Главный урок
Погашение долгов освобождает не только деньги, но и внимание. Следующий шаг — не просто тратить с большим комфортом, а построить систему, которая защищает семью от финансовых потрясений и постепенно создаёт капитал.
Последовательность может выглядеть так: контроль расходов → погашение долгов → финансовая подушка → накопления на цели → осознанные долгосрочные инвестиции → капитал. Ваша цель — не разовый финансовый рывок, а система, которой можно пользоваться годами.