Откладывать деньги умеют не те, у кого сильная воля, а те, у кого есть понятная цель и удобная система. Взрослые часто забывают об этом и требуют от ребёнка «просто копить», хотя сами копят только тогда, когда видят, зачем. Детям нужно то же самое, только в более наглядном виде.
В этой статье разберём, как превратить абстрактное «надо откладывать» в привычку: как выбрать цель, организовать копилку, показывать прогресс и пережить момент, когда хочется потратить всё сразу.
Почему просто «откладывай» не работает
Для ребёнка будущее далеко. Фраза «копи на чёрный день» не вызывает у него никаких образов, а значит, и желания действовать. Поэтому копить для ребёнка значит не терпеть, а двигаться к чему-то, что он реально хочет.
У ребёнка 7–9 лет горизонт планирования обычно измеряется неделями. К 10–12 годам он выдерживает месяцы, а подростки способны копить на цель, до которой полгода и больше, если она им действительно важна. Поэтому цель нужно подбирать под возраст, а не под ваши представления о разумных тратах.
Как выбрать цель
Хорошая детская цель обладает тремя свойствами:
- Она принадлежит ребёнку. Не «купим тебе нужные кроссовки», а «на что ты хочешь накопить».
- Она достижима за разумный срок. Для младших 2–4 недели, для средних 1–2 месяца, для подростков до нескольких месяцев.
- Она измерима. Известно, сколько стоит цель и сколько уже накоплено.
Если цель слишком далёкая, разбейте её на этапы. Например, большую покупку можно разделить на промежуточные точки: «четверть пути», «половина», «три четверти». Каждый этап стоит отметить, пусть даже просто пометкой на листе.
Как организовать копилку
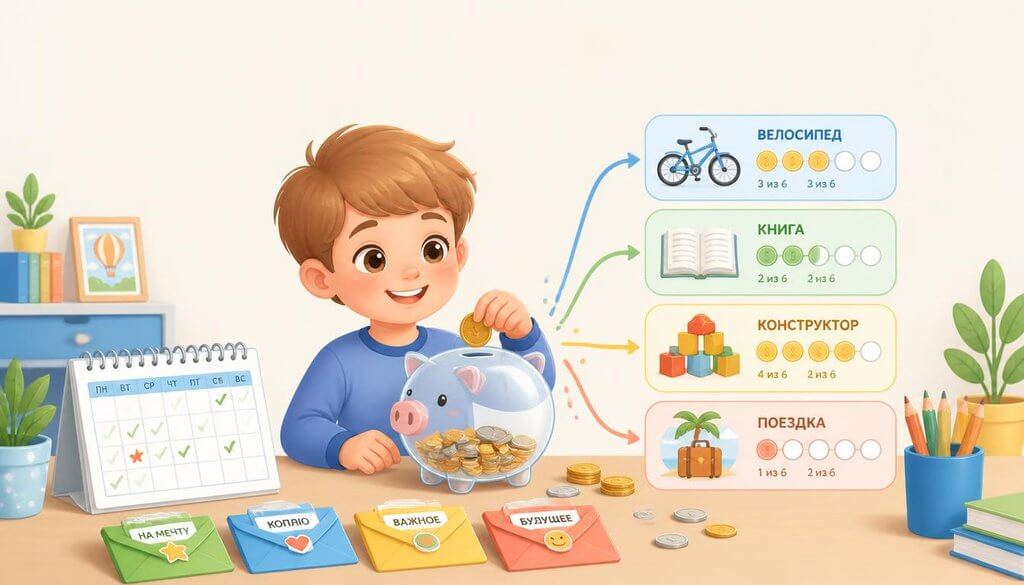
7–9 лет. Прозрачная банка или копилка, в которой видно, как растёт сумма. На банке можно приклеить картинку цели и нарисовать шкалу накоплений. Для этого возраста важна именно наглядность.
10–12 лет. Добавьте листок с записью: цель, стоимость, сколько накоплено. Ребёнок сам вносит суммы и пересчитывает остаток. Это первое знакомство с учётом.
13–16 лет. Подростку подойдёт детская банковская карта с отдельным накопительным счётом или таблица в телефоне. Здесь можно показать, что деньги на счёте могут приносить небольшой процент. Подробнее о первых шагах в инвестициях будет в одной из следующих статей.
Правило для любого возраста: накопленное принадлежит ребёнку. Если деньги из копилки периодически «одалживаются» на нужды семьи, система разрушается.
Правило трёх конвертов
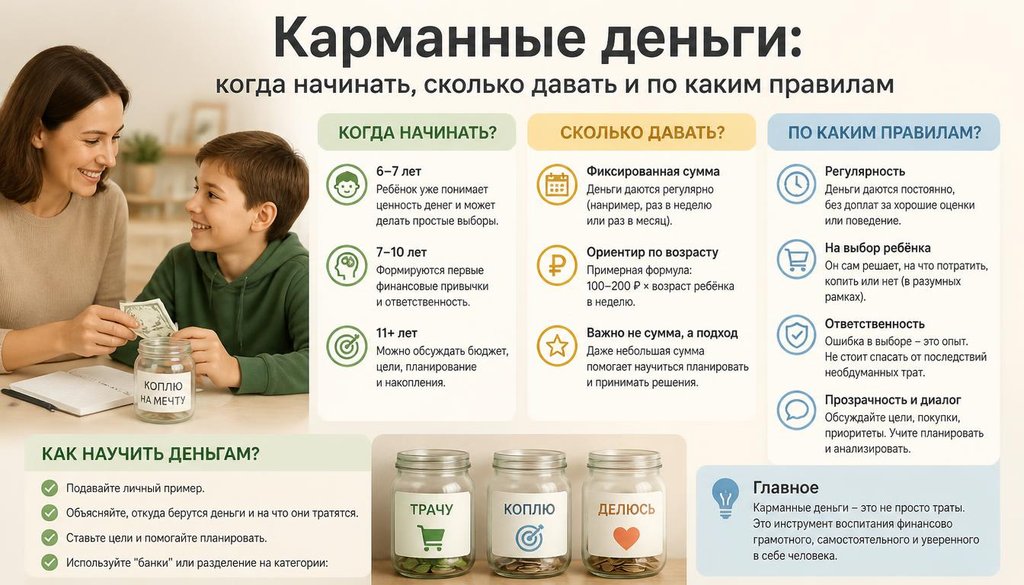
Для тех, кому нужна простая структура, подойдёт принцип трёх конвертов (или трёх баночек, или трёх счетов):
- Тратить. Деньги на повседневные желания: сладости, мелочи, развлечения.
- Копить. Деньги на цель, которую ребёнок выбрал сам.
- Делиться. Небольшая часть на подарок, благотворительность или помощь кому-то.
Пропорции вы определяете сами: многие семьи начинают с примерно равных долей и постепенно смещают акцент на накопление. Главное не цифры, а то, что ребёнок учится делить любую сумму на несколько назначений, а не воспринимать её как единое целое.
Как показывать прогресс
Накопления мотивируют, когда прогресс виден. Несколько простых приёмов:
- График-термометр. Нарисуйте шкалу и закрашивайте её по мере накопления.
- Поле с клетками. Каждая клетка равна определённой сумме, и клетки закрашиваются по мере пополнения копилки.
- Таблица для подростков. Дата, сумма пополнения, остаток до цели и ориентировочная дата достижения.
Иногда полезно показать ребёнку, сколько времени займёт путь к цели при его текущем темпе. Это первое знакомство с планированием: «если откладывать вот столько каждую неделю, то цель будет достигнута к такому-то месяцу».
Что делать, когда хочется потратить всё сразу
Это неизбежный момент, и он нормален. Ребёнок стоит у витрины, в кармане накоплено почти достаточно, но хочется прямо сейчас. Не запрещайте и не читайте нотаций. Вместо этого:
- Напомните о цели. Спросите: «А что ты хотел купить на накопленное?»
- Предложите отсрочку. Правило «подожди 24 часа»: если через день желание не исчезло, можно подумать ещё раз.
- Разрешите выбор. Если ребёнок осознанно решил потратить накопленное на другую вещь, пусть потратит. Урок о последствиях выбора иногда ценнее достигнутой цели.
Если ребёнок потратил копилку и жалеет, не спасайте его добавкой. Спокойный разговор «что ты почувствовал, что сделаешь иначе» работает лучше, чем любое наказание.
Усиление мотивации: правило «Бонус от родителей»
Некоторые семьи используют приём, который работает как первая «процентная ставка»: если ребёнок сам накопил определённую часть суммы, родители добавляют небольшой бонус. Это показывает, что накопления приносят дополнительную выгоду, и готовит к пониманию процентов.
Условия стоит обсудить заранее и придерживаться их. Бонус нельзя использовать как давление или как способ получить у ребёнка что-то взамен.
Задание на неделю
- Спросите ребёнка, на что он хочет накопить. Выслушайте, не комментируя цену.
- Вместе узнайте реальную стоимость цели и посчитайте, за сколько времени её можно накопить.
- Сделайте копилку или шкалу прогресса и повесьте на видное место.
- Через две недели обсудите: как идёт, что мешает, нужно ли поменять срок или цель.