Избавиться от долгов — большое достижение. Но есть одна проблема: сам факт погашения кредита еще не означает, что финансовая жизнь человека изменилась.
Можно закрыть несколько кредитов, почувствовать облегчение, а через год снова оказаться в той же ситуации.
Почему?
Потому что долги часто являются не причиной финансовых проблем, а их следствием.
Если человек продолжает тратить больше, чем зарабатывает, покупать под влиянием эмоций, рассчитывать на будущую зарплату и не создавать накопления, кредитная карта или новый потребительский кредит рано или поздно снова появляются в его жизни.
Финансовая свобода начинается не с последнего платежа по кредиту. Она начинается с изменения поведения.
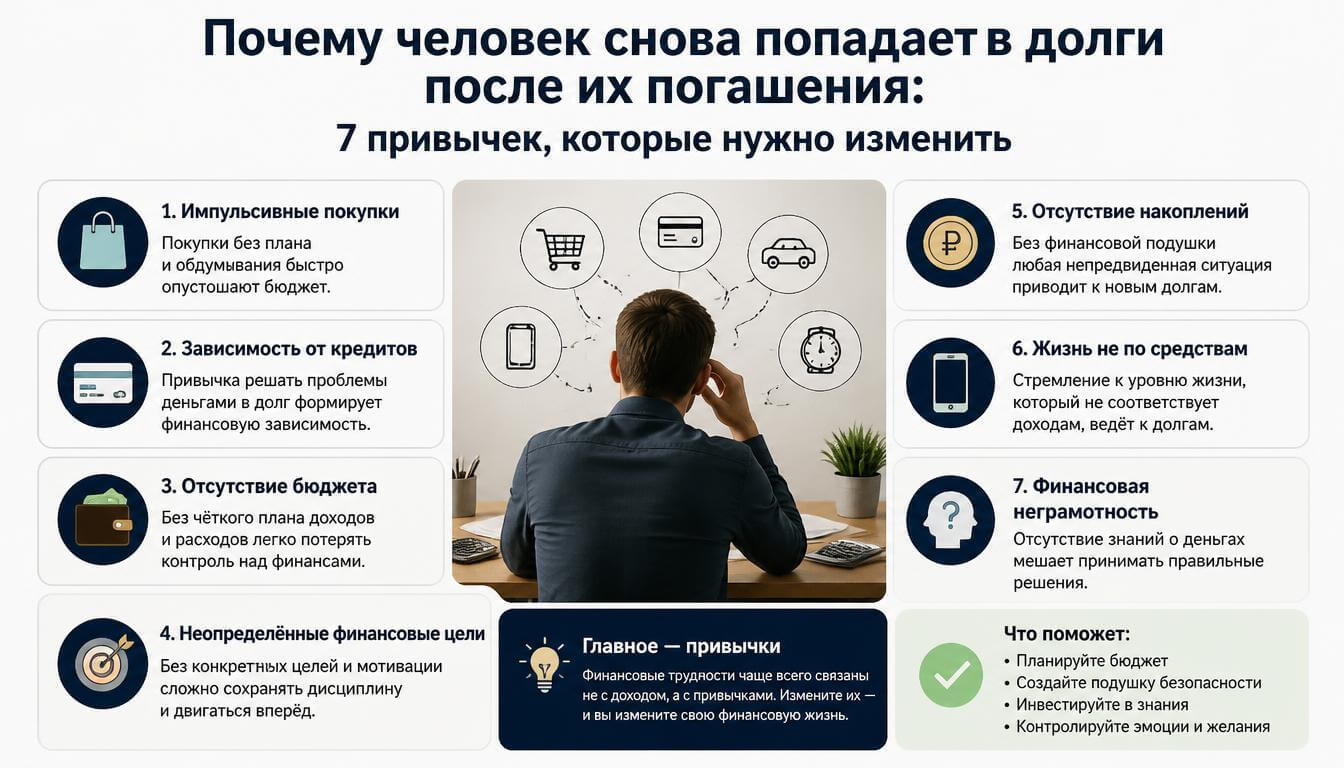
Ниже — семь привычек, которые чаще всего возвращают человека в долговую яму.
1. Привычка тратить весь доход
Представим человека, который зарабатывает 150 000 ₽ в месяц.
Пока были кредиты, он платил по ним 30 000 ₽.
Кредит погашен.
Что происходит дальше?
Вместо того чтобы направить освободившиеся 30 000 ₽ на накопления и создание капитала, человек постепенно увеличивает расходы.
Новый телефон.
Более дорогие рестораны.
Больше покупок для дома.
Дорогой отпуск.
Новая машина.
Через несколько месяцев прежние 150 000 ₽ снова полностью расходуются.
Человек получает больше, но финансового запаса у него по-прежнему нет.
Главная ошибка
Человек воспринимает увеличение свободных денег как разрешение увеличить уровень потребления.
Новое правило
Рост дохода не должен автоматически превращаться в рост расходов.
Например, после повышения зарплаты на 20 000 ₽ можно заранее определить:
- 10 000 ₽ — накопления;
- 5 000 ₽ — инвестиции или долгосрочные цели;
- 5 000 ₽ — повышение качества жизни.
Так доход растет, а финансовая система становится сильнее.
2. Привычка покупать под влиянием эмоций
«Я много работал — заслужил».
«У меня был тяжелый месяц».
«Хочется себя порадовать».
«Всего 5 000 ₽».
Каждая такая покупка кажется небольшой.
Проблема начинается тогда, когда эмоциональные покупки становятся способом справляться со стрессом, скукой или усталостью.
Человек может даже не замечать, что использует деньги как инструмент эмоциональной компенсации.
Что делать
Не нужно запрещать себе абсолютно все удовольствия.
Гораздо эффективнее создать отдельную категорию бюджета:
«Деньги на удовольствие».
Например, 10 000 ₽ в месяц.
Эти деньги можно потратить без чувства вины.
Но когда они закончились — лимит тоже закончился.
Так появляется важный навык:
получать удовольствие от денег, не разрушая финансовый план.
3. Привычка жить за счет будущего дохода
Одна из самых опасных мыслей:
«В следующем месяце я получу зарплату и все закрою».
Именно так появляются:
- кредитные карты;
- рассрочки;
- покупки «до зарплаты»;
- займы;
- использование овердрафта;
- новые потребительские кредиты.
Проблема заключается в том, что человек начинает тратить деньги, которых у него еще нет.
А будущая зарплата уже оказывается распределена между сегодняшними решениями.
Более надежный принцип
Сначала деньги должны появиться, потом их можно тратить.
Если сейчас нет 80 000 ₽ на покупку — не стоит считать, что эти 80 000 ₽ уже принадлежат вам только потому, что через две недели будет зарплата.
Это кажется простым правилом.
Но именно оно резко меняет финансовое поведение.
4. Привычка жить без бюджета после погашения долгов
Пока у человека есть кредиты, он часто внимательно следит за платежами.
Каждый месяц:
— сколько нужно банку?
— сколько осталось?
— хватит ли денег?
После закрытия долгов контроль исчезает.
Возникает ощущение:
«Теперь можно просто жить».
Но именно в этот момент бюджет становится особенно важным.
Бюджет нужен не только для борьбы с долгами.
Он нужен для управления деньгами.
Простой бюджет может состоять всего из нескольких блоков:
- обязательные расходы;
- питание и повседневная жизнь;
- накопления;
- крупные будущие расходы;
- отдых и личные расходы.
Не нужно превращать бюджет в бухгалтерию.
Главная задача — заранее решить, куда пойдут деньги.
5. Привычка считать кредитный лимит своими деньгами
Кредитная карта с лимитом 200 000 ₽ создает опасную иллюзию.
На экране приложения может быть написано:
«Доступно: 200 000 ₽».
Но это не ваши деньги.
Это потенциальный долг.
Разница принципиальная.
Если у человека на дебетовой карте 200 000 ₽ — он действительно располагает 200 000 ₽.
Если у него кредитный лимит 200 000 ₽ — он располагает возможностью занять 200 000 ₽.
Это совершенно разные вещи.
Простое правило
Не включайте кредитный лимит в свой бюджет и финансовые планы.
Считайте только собственные деньги.
Если кредитная карта провоцирует постоянно ею пользоваться, разумнее вообще убрать ее из повседневного обращения.
6. Привычка не откладывать деньги на предсказуемые расходы
Большинство крупных расходов не являются неожиданными.
Мы знаем, что:
- придется покупать одежду;
- понадобится ремонт автомобиля;
- будет отпуск;
- ребенку нужны вещи и занятия;
- придется платить за страховку;
- бытовая техника когда-нибудь сломается;
- наступят праздники.
Дата может быть неизвестна.
Сам расход — известен.
Именно поэтому такие расходы стоит планировать заранее.
Например, вы знаете, что через 10 месяцев на отпуск потребуется 150 000 ₽.
Вместо того чтобы искать эти деньги в последний момент, можно откладывать:
150 000 ÷ 10 = 15 000 ₽ в месяц.
Отпуск перестает быть финансовым кризисом.
Полезная система
Создайте отдельные накопления для крупных целей:
- автомобиль;
- отпуск;
- ремонт;
- образование;
- техника;
- подарки;
- крупные покупки.
Это можно назвать фондами будущих расходов.
Их задача — не заработать доход.
Их задача — не дать вам снова залезть в кредит.
7. Привычка считать отсутствие долгов конечной целью
Это, пожалуй, самая важная ошибка.
Человек закрыл все кредиты и говорит:
«Я свободен».
Да.
Но это только первая часть пути.
Следующий вопрос:
«Что теперь делать с деньгами?»
Если ответ — «ничего», финансовая система остается незавершенной.
После погашения долгов деньги должны начать работать на следующие цели:
Уровень 1. Резерв
Создать финансовую подушку, которая защищает от непредвиденных ситуаций.
Уровень 2. Крупные цели
Накопить на автомобиль, ремонт, образование, путешествия или другие важные покупки без кредитов.
Уровень 3. Инвестиции
После формирования необходимого резерва можно постепенно создавать долгосрочный капитал.
Уровень 4. Рост дохода
Инвестировать не только деньги, но и в собственные навыки, профессиональный рост и источники дохода.
Уровень 5. Капитал
В долгосрочной перспективе задача заключается уже не просто в том, чтобы «не иметь долгов».
Задача — иметь активы, которые дают человеку свободу выбора.
Что делать вместо старых привычек
Просто знать свои ошибки недостаточно.
Нужны конкретные правила.
| Старая привычка | Новое правило |
|---|---|
| Тратить весь доход | Сначала откладывать деньги |
| Покупать на эмоциях | Иметь отдельный бюджет на удовольствия |
| Жить за счет будущей зарплаты | Тратить только имеющиеся деньги |
| Не вести бюджет | Планировать деньги заранее |
| Считать кредитный лимит своими деньгами | Учитывать только собственные средства |
| Брать кредит на известные расходы | Создавать фонды будущих расходов |
| Считать отсутствие долгов конечной целью | После долгов строить капитал |
Финансовая система после погашения долгов
Представим, что человек зарабатывает 180 000 ₽ в месяц.
Он только что погасил кредит, на который уходило 25 000 ₽.
Очень важно не потерять этот результат.
Можно сохранить прежний уровень жизни и автоматически направлять освободившиеся 25 000 ₽ на финансовые цели.
Например:
180 000 ₽ дохода
→ текущие расходы — 130 000 ₽
→ резерв и накопления — 25 000 ₽
→ долгосрочные цели — 15 000 ₽
→ отдых и личные расходы — 10 000 ₽
Это всего лишь пример.
Пропорции у каждой семьи будут свои.
Главная идея заключается в другом:
деньги, которые раньше уходили банку, теперь должны начать работать на вас.
Самая опасная фраза после погашения кредита
Есть одна фраза, которая способна разрушить весь результат:
«Теперь я могу себе это позволить».
Иногда действительно можете.
Но прежде чем покупать, задайте три вопроса:
- У меня есть на это деньги прямо сейчас?
- Эта покупка предусмотрена моим финансовым планом?
- Не придется ли мне потом занимать деньги из-за этой покупки?
Если на третий вопрос ответ «да» — покупка вам пока не по карману.
Практика: найдите свою главную финансовую привычку
Возьмите лист бумаги и ответьте на три вопроса.
1. Из-за чего я чаще всего трачу лишние деньги?
Например:
- стресс;
- скука;
- желание выглядеть успешнее;
- спонтанные покупки;
- рестораны;
- техника;
- автомобиль;
- развлечения.
2. В какой ситуации я чаще всего использую кредит или рассрочку?
Например:
«Когда возникает крупная незапланированная покупка».
3. Какое одно правило я введу с этого месяца?
Например:
«Я больше не покупаю ничего дороже 10 000 ₽ без паузы в 48 часов».
Одно конкретное правило гораздо полезнее десяти абстрактных обещаний.
Финансовая свобода — это новая система поведения
Погашение долгов дает свободу от прошлого.
Но финансовая система нужна для того, чтобы построить будущее.
Поэтому после последнего платежа нельзя возвращаться к старой жизни.
Наоборот.
Именно теперь начинается следующий этап:
доход → бюджет → резерв → накопления → инвестиции → капитал.
В этом и заключается главный смысл подхода Дэйва Рэмси: изменить не только цифры на банковском счете, но и поведение человека по отношению к деньгам.
Чек-лист
Проверьте себя:
☐ Я не увеличиваю расходы автоматически при росте дохода.
☐ У меня есть лимит на развлечения и эмоциональные покупки.
☐ Я не трачу будущую зарплату заранее.
☐ Я не считаю кредитный лимит собственными деньгами.
☐ У меня есть простой бюджет.
☐ Я заранее откладываю на крупные будущие расходы.
☐ После погашения долгов я продолжаю регулярно откладывать деньги.
☐ У меня есть финансовый резерв.
☐ Я постепенно перехожу от погашения долгов к созданию капитала.
☐ Я понимаю, какая финансовая привычка чаще всего мешает мне двигаться вперед.
Главный урок
Выбраться из долгов недостаточно. Нужно стать человеком, которому больше не нужны долги.
Если после погашения кредита человек продолжает жить по старым правилам, долг возвращается.
Если меняются привычки, появляется совершенно другая финансовая траектория.
Сначала человек перестает занимать.
Потом учится сохранять.
Затем начинает накапливать.
И только после этого появляется возможность системно строить капитал.
Финансовая свобода — это не отсутствие кредита. Это способность управлять своими деньгами так, чтобы вам все реже приходилось зависеть от чужих.