Почему большинство бюджетов не работает
Многие хотя бы раз пытались вести бюджет. В начале всё выглядит отлично: таблица, категории, запись каждой покупки. Через пару недель система начинает раздражать, а через месяц забрасывается.
Проблема часто не в человеке, а в самой системе. Если финансовый инструмент требует слишком много внимания, он превращается в дополнительную работу.
Хороший бюджет должен отвечать на три вопроса: сколько денег у меня есть, сколько я могу потратить и сколько я должен сохранить или направить на финансовую цель.
1. Бюджет — это план, а не дневник расходов
Полезная идея подхода заключается в том, что бюджет создаётся до того, как деньги будут потрачены. Задача не в том, чтобы вечером вспоминать, куда ушли деньги, а в том, чтобы заранее определить их назначение.
Например, при доходе семьи 180 000 ₽ можно заранее распределить деньги между жильём, продуктами, транспортом, детьми, коммунальными расходами, долгами, отдыхом и накоплениями.
Так появляется финансовый маршрут на месяц.
2. Не нужно записывать каждую покупку
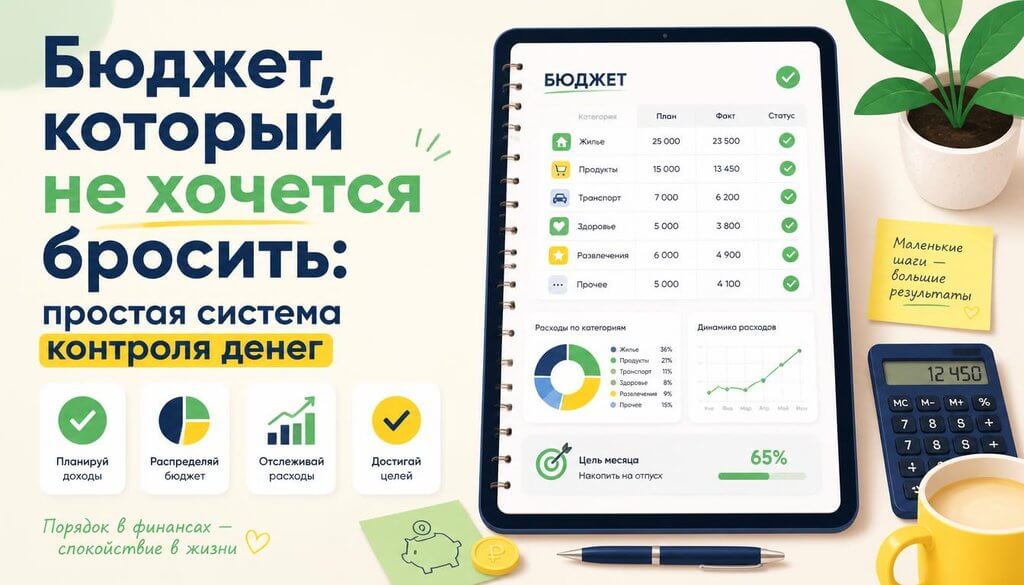
Если вы уже бросали вести бюджет, не превращайте его в бухгалтерию. Вместо сотен записей используйте несколько крупных категорий: обязательные расходы, продукты, транспорт, семья и дети, личные расходы, отдых, долги, накопления.
Важно знать не каждую мелкую покупку, а сколько осталось внутри категории. Чем проще система, тем выше вероятность пользоваться ей месяцами.
3. Деньги распределяются сразу после получения дохода
После зарплаты сначала определите суммы на обязательные расходы, повседневную жизнь, финансовые цели и резерв. Не стоит ждать конца месяца, чтобы посмотреть, что осталось.
Практическое правило простое: деньги получают назначение в начале месяца, а не в конце.
4. Сначала определите финансовую цель
Обычно человек действует так: получил зарплату, всё оплатил, потратил, а потом пытается отложить остаток. Чаще всего остатка нет.
Гораздо эффективнее заранее включить финансовую цель в бюджет. При наличии долгов это может быть дополнительный платёж по выбранному кредиту; после их погашения — резерв и накопления.
5. Нулевой бюджет: каждой сумме — задача
В zero-based budgeting весь планируемый доход распределяется между категориями. Ноль в конце означает не отсутствие денег, а то, что каждый рубль получил назначение.
Например: доход 180 000 ₽, расходы 140 000 ₽, погашение долгов 25 000 ₽, накопления 15 000 ₽. Итог: 180 000 − 140 000 − 25 000 − 15 000 = 0.
Так деньги перестают быть бесконтрольным остатком.
6. Достаточно одного финансового обзора в неделю
Необязательно заниматься бюджетом каждый день. Для человека, который уже бросал учёт, гораздо удобнее один короткий обзор в неделю — например, каждое воскресенье 15 минут.
Проверьте: сколько денег осталось, сколько дней до следующего дохода, какие платежи предстоят, сколько ушло на продукты и необязательные расходы, сколько направлено на долги или накопления.
Главная задача — вовремя заметить проблему, а не идеально описать прошлое.
7. Если вышли за бюджет — не бросайте систему
Превышение бюджета не означает провал. Если на развлечения планировалось 10 000 ₽, а потрачено 14 000 ₽, просто скорректируйте оставшуюся часть месяца.
Бюджет — не экзамен. Это навигация. Если свернули не туда, нужно скорректировать маршрут.
8. Автоматизируйте всё, что возможно
Автоматически можно настроить обязательные платежи, перевод денег в резерв, регулярные платежи по кредитам и дополнительные перечисления на финансовую цель.
Чем меньше ручной работы, тем выше вероятность сохранить привычку.
9. В бюджете должно быть место для жизни
Финансовая дисциплина не означает полный отказ от отдыха и удовольствий. Если бюджет запрещает всё приятное, долго соблюдать его сложно.
Поэтому заранее выделите небольшую сумму на свободные расходы. Контролировать деньги легче, когда система допускает нормальную жизнь.
10. Простая система на один месяц
В начале месяца запишите: доход, обязательные расходы, продукты, транспорт, семью и детей, свободные расходы, долги, накопления или резерв.
Распределите весь ожидаемый доход. Каждое воскресенье тратьте около 15 минут на проверку. В конце месяца ответьте: сколько заработал, сколько потратил, где превысил план, сколько направил на долги и сколько сохранил.
Если система работает — не усложняйте её.
Главная мысль
Лучший бюджет — не самый подробный. Лучший бюджет — тот, которым вы продолжаете пользоваться через полгода.
Если ежедневная запись каждой покупки заставляет вас бросить систему, уменьшите количество категорий. Если таблица занимает час в неделю — сократите её до 15 минут.
Финансовая система должна обслуживать человека, а не человек финансовую систему. Простота — не недостаток бюджета, а его преимущество.
Чек-лист
□ Я знаю свой месячный доход.
□ Я заранее распределяю деньги.
□ У меня немного понятных категорий.
□ Я не обязан записывать каждую мелкую покупку.
□ Я проверяю бюджет один раз в неделю.
□ Я заранее выделяю деньги на финансовые цели.
□ Я контролирую долги отдельно.
□ У меня есть сумма на свободные расходы.
□ Я корректирую бюджет, если вышел за план.
□ Моя система достаточно проста, чтобы пользоваться ей через полгода.