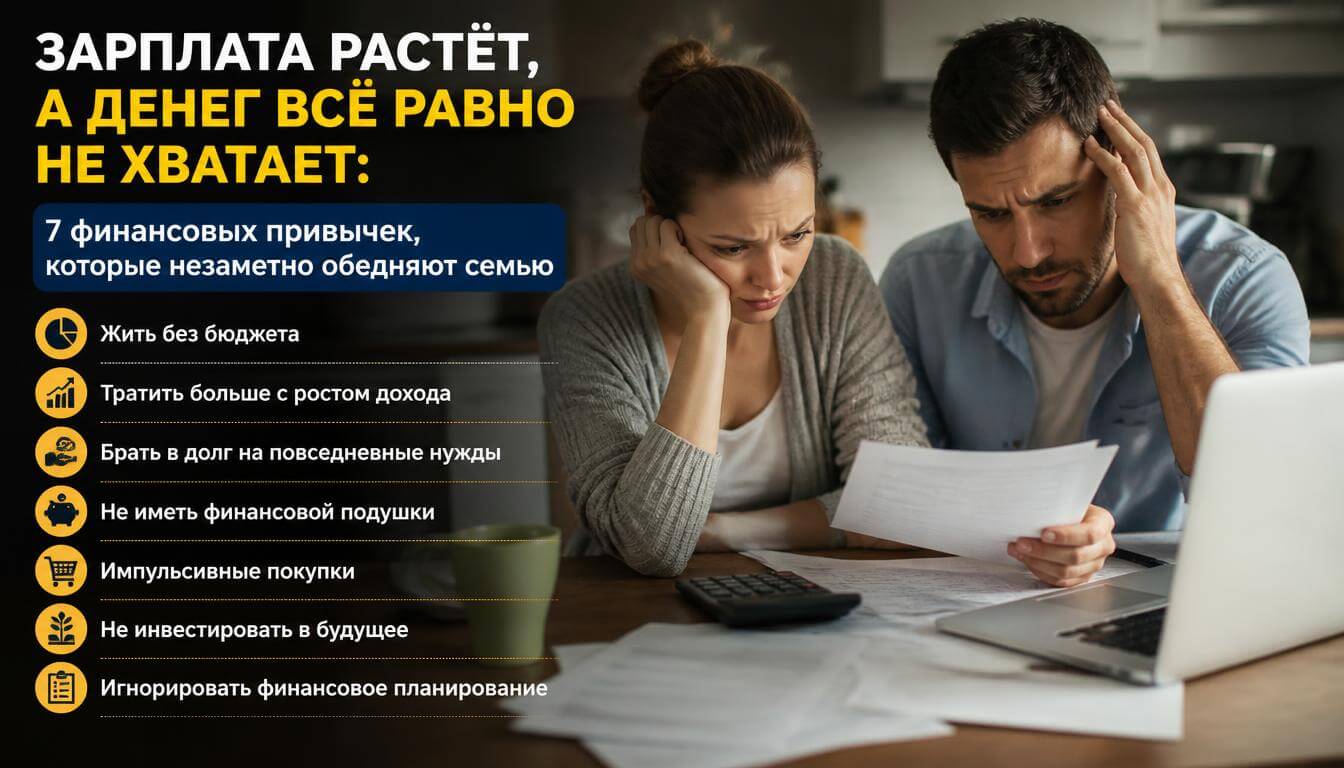
Повышение зарплаты обычно кажется решением многих проблем. Но иногда доход становится выше, а к концу месяца денег по-прежнему не хватает. Часто вместе с зарплатой незаметно растут и расходы: покупки подороже, доставка еды, подписки и рассрочки. По отдельности они кажутся мелочами, но вместе съедают прибавку. Разберём семь привычек, которые мешают семье чувствовать себя увереннее.
1. Повышать расходы вслед за зарплатой
Получили прибавку — стали чаще заказывать еду, выбрали тариф подороже или начали покупать больше вещей. Если каждый дополнительный рубль сразу превращается в новый расход, финансовое положение почти не меняется.
Что делать: заранее распределяйте прибавку. Часть можно направлять на резерв или финансовую цель, часть — на улучшение повседневной жизни. Важно принять решение до того, как деньги растворятся в расходах.
2. Не замечать мелкие покупки
Кофе по дороге, перекус, небольшая покупка в приложении или доставка вместо домашней еды кажутся незначительными. Проблема не в самих удовольствиях, а в автоматических тратах, которые вытесняют важные цели.
Что делать: две недели отмечайте только необязательные покупки. Не нужно вести сложный учёт годами — достаточно увидеть повторяющиеся привычки и выбрать одну-две, которые вы готовы изменить.
3. Считать рассрочку скидкой
Фраза «всего 2 000 рублей в месяц» звучит легче, чем полная стоимость покупки. Но несколько платежей складываются в серьёзную нагрузку. Рассрочка не делает вещь дешевле — она переносит оплату на будущее.
Что делать: перед покупкой сравните полную стоимость, проверьте условия и посчитайте все ежемесячные платежи по уже оформленным покупкам. Если вещь не срочная, попробуйте сначала накопить на неё.
4. Не иметь простого плана расходов
Бюджет часто представляют как сложную таблицу, куда нужно ежедневно записывать каждую покупку. Такой подход быстро надоедает. Но без плана легко потратить деньги на текущие желания, а затем обнаружить, что пора оплачивать жильё, транспорт или другие обязательные расходы.
Что делать: разделите доход хотя бы на четыре категории — обязательные платежи, повседневные расходы, резерв и цели. Проверяйте остатки раз в неделю. Система должна быть простой, чтобы её можно было поддерживать даже в загруженный период.
5. Откладывать только то, что осталось
Многие сначала оплачивают все покупки, а в конце месяца надеются отложить остаток. Часто остатка не оказывается: у свободных денег быстро находятся другие задачи.
Что делать: определите посильную сумму и переводите её в накопления сразу после получения дохода. Если зарплата приходит частями, можно откладывать небольшую долю с каждого поступления. Не создавайте просрочки и не занимайте деньги ради накоплений.
6. Игнорировать регулярные платежи
Подписки, связь, интернет, комиссии и сервисы списываются автоматически. Поэтому легко забыть, сколько они стоят вместе. Не все такие расходы лишние, но некоторые услуги могли подорожать, а частью подписок вы уже не пользуетесь.
Что делать: раз в три месяца просматривайте выписки и список подписок. Отменяйте ненужное, сравнивайте тарифы и проверяйте, не оплачиваете ли вы несколько похожих услуг.
7. Не обсуждать деньги всей семьёй
Если один человек пытается экономить, а другой не знает о целях и обязательствах, бюджет превращается в череду взаимных претензий. Часто дело не в безответственности, а в разных представлениях о приоритетах.
Что делать: раз в неделю устраивайте короткий разговор без обвинений. Обсудите ближайшие платежи, крупные покупки и одну общую цель. Договориться заранее полезнее, чем спорить после того, как деньги уже потрачены.
Как изменить привычки без жёсткой экономии
Не пытайтесь исправить всё за один день. Выберите одну привычку и проверьте новое правило в течение месяца.
Начните с трёх действий:
- В день получения зарплаты переводите заранее выбранную сумму на финансовую цель.
- Раз в неделю проверяйте остаток и ближайшие обязательные платежи.
- Перед необязательной покупкой дороже установленного вами лимита делайте паузу и сравнивайте варианты.
Через месяц оцените результат. Если правило неудобно, упростите его. Финансовая система должна помогать жить спокойнее, а не превращать каждую покупку в стресс.
Мини-чек-лист на эту неделю
□ Посмотреть, как изменились расходы после последнего повышения зарплаты.
□ Найти одну повторяющуюся необязательную трату.
□ Проверить подписки и автоматические списания.
□ Посчитать общую нагрузку по рассрочкам и кредитам.
□ Определить одну финансовую цель.
□ Выбрать посильную сумму для регулярного перевода.
□ Обсудить с семьёй ближайшие расходы и приоритеты.
Главный вывод
Если зарплата растёт, а денег не становится больше, не обязательно винить себя. Возможно, привычки расходов просто выросли вместе с доходом. Начните с наблюдения: куда уходят деньги, какие платежи действительно важны и какую сумму можно регулярно направлять на будущее.
Финансовая устойчивость появляется не тогда, когда семья запрещает себе всё приятное, а когда деньги распределяются осознанно. Небольшие изменения, которые удаётся поддерживать месяц за месяцем, часто полезнее радикального плана, от которого хочется отказаться через неделю.