
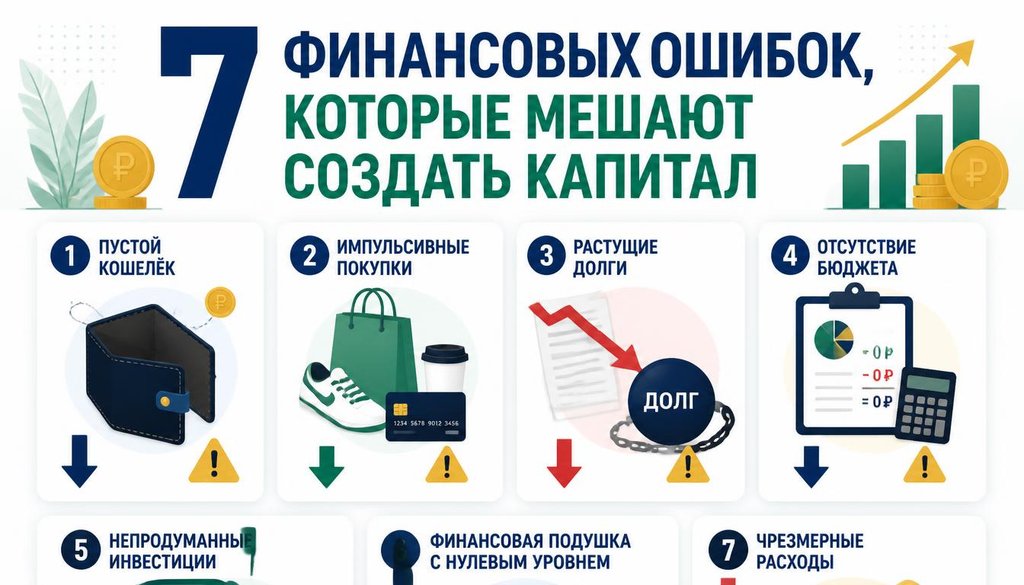
Финансовые решения становятся особенно важными. В этом возрасте человек обычно имеет профессию, опыт, семью и обязательства. Ошибки в управлении деньгами могут влиять на многие годы вперёд.
Ошибка №1. Жить только на текущий доход
Даже высокий доход не гарантирует устойчивость, если все деньги уходят на повседневные расходы. Постепенное создание резерва и капитала повышает финансовую стабильность.
Ошибка №2. Не считать капитал
Полезно учитывать не только доходы и расходы, но и разницу между активами и обязательствами.
Ошибка №3. Не работать над ростом дохода
Экономия имеет предел. Повышение профессиональной ценности и развитие новых навыков могут увеличить денежный поток.
Ошибка №4. Отсутствие резерва
Финансовый запас помогает пережить непредвиденные расходы без новых долгов.
Ошибка №5. Автоматический рост расходов
Часть дополнительного дохода полезно направлять в капитал, а не только в потребление.
Ошибка №6. Отказ от обучения
Новые навыки, цифровые инструменты и ИИ могут повышать эффективность и открывать новые возможности.
Ошибка №7. Отсутствие долгосрочного плана
Финансовые решения лучше оценивать с горизонтом 5–10 лет.
Заключение
Главная задача — не только зарабатывать деньги, но и создавать систему, которая повышает финансовую устойчивость.


