
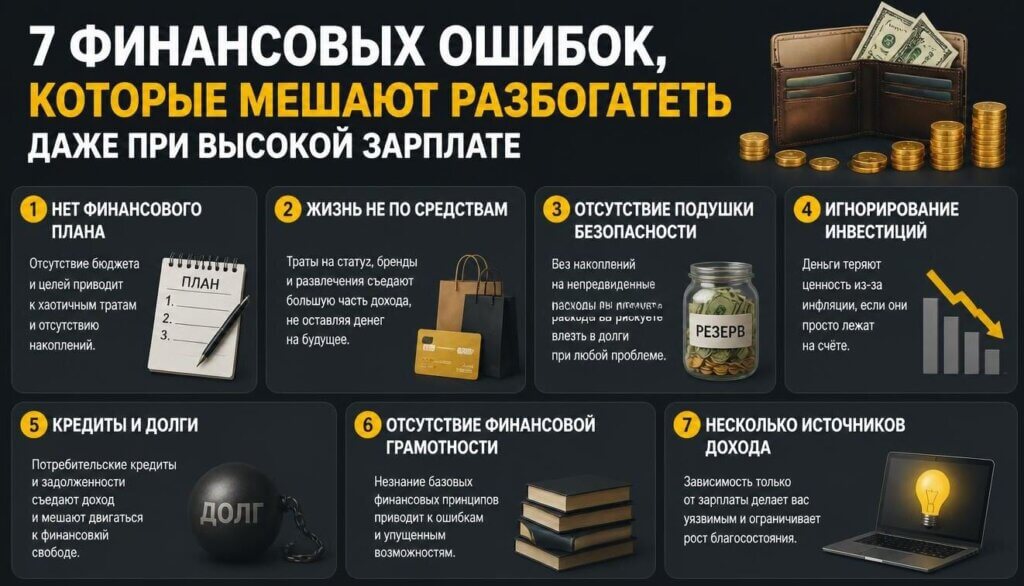
Почему высокая зарплата не гарантирует богатство
Можно зарабатывать 100, 200 или 300 тысяч рублей в месяц и при этом постоянно чувствовать нехватку денег.
Причина часто не в размере дохода, а в финансовой системе человека.
Высокий доход даёт больше возможностей, но одновременно создаёт новые ловушки: растёт уровень потребления, появляются дорогие кредиты, увеличиваются обязательства, а вместе с ними — ощущение, что денег снова недостаточно.
Богатство начинается не с определённой зарплаты.
Оно начинается с разницы между тем, сколько человек получает, и тем, сколько он способен сохранить и превратить в капитал.
Разберём семь ошибок, которые особенно часто мешают людям с хорошим доходом становиться действительно финансово независимыми.
Ошибка №1. Повышать уровень жизни быстрее, чем растёт капитал
Получили прибавку — купили автомобиль дороже.
Получили премию — сделали дорогой ремонт.
Доход увеличился — выросли расходы на рестораны, путешествия, одежду и развлечения.
Так возникает финансовая ловушка: человек становится богаче на бумаге, но его обязательства растут ещё быстрее.
Представим, что человек начал получать на 30 000 рублей больше.
Он может полностью потратить эти деньги и через несколько месяцев даже не помнить, куда они ушли.
Но если половину прибавки направлять на капитал, через год дополнительно накопится 180 000 рублей.
Поэтому полезно заранее установить правило:
часть каждого увеличения дохода направлять на капитал, а часть — на повышение качества жизни.
Тогда повышение зарплаты действительно делает человека богаче.
Ошибка №2. Считать богатством дорогие вещи
Новый автомобиль, дорогой телефон, брендовая одежда или большой телевизор создают ощущение финансового успеха.
Но всё это ещё не означает финансовую независимость.
Главный показатель — не стоимость вещей, которые находятся вокруг вас, а размер вашего чистого капитала.
Простой расчёт:
Все активы − все долги = чистый капитал.
Например, у человека есть:
- 1 500 000 рублей накоплений и инвестиций;
- автомобиль стоимостью 1 000 000 рублей;
- квартира;
- 700 000 рублей долгов.
Внешне он может выглядеть обеспеченным.
Но оценивать своё финансовое положение лучше не по количеству вещей, а по тому, насколько увеличивается чистый капитал из года в год.
Полезно проводить такой расчёт хотя бы раз в квартал.
Ошибка №3. Не иметь финансового резерва
Даже высокая зарплата не делает человека неуязвимым.
Можно потерять работу, столкнуться с неожиданными расходами, ремонтом автомобиля или другими крупными платежами.
Если свободных денег нет, человек вынужден использовать кредит или срочно продавать накопления.
Финансовая подушка нужна именно для таких ситуаций.
Её задача — не приносить максимальную доходность.
Её задача — дать человеку время и свободу принимать решения без паники.
Размер резерва зависит от обязательных расходов, стабильности дохода и семейных обстоятельств.
Главное правило:
резерв должен быть доступен тогда, когда он действительно понадобится.
Поэтому деньги для подушки и долгосрочные инвестиции не стоит воспринимать как один и тот же капитал.
Ошибка №4. Жить в кредит ради поддержания статуса
Кредит сам по себе не делает человека бедным.
Проблема возникает тогда, когда заёмные деньги используются для поддержания образа жизни, который пока не соответствует реальным финансовым возможностям.
Особенно опасно, когда одновременно появляются:
- автокредит;
- потребительский кредит;
- рассрочки;
- кредитные карты;
- новые обязательства.
Каждый отдельный платёж может казаться небольшим.
Но вместе они способны превратить хорошую зарплату в постоянную борьбу за деньги.
Перед крупной покупкой стоит задать себе три вопроса:
1. Действительно ли мне это необходимо?
2. Могу ли я оплатить покупку без разрушения финансового резерва?
3. Как новый платёж изменит мой бюджет?
Если покупка требует постоянно надеяться на будущую зарплату, возможно, сейчас она вам не по карману.
Ошибка №5. Экономить на всём, кроме собственного дохода
Экономия важна.
Но у неё есть предел.
Невозможно бесконечно сокращать расходы на еду, транспорт, одежду и бытовые покупки.
Зато профессиональная стоимость человека может расти годами.
Поэтому после 40 лет особенно важно задавать себе вопрос:
«Что позволит мне зарабатывать больше через два-три года?»
Это может быть:
- новая профессиональная квалификация;
- управленческие навыки;
- цифровые инструменты;
- искусственный интеллект;
- переговоры;
- иностранный язык;
- профессиональные связи;
- развитие личного бренда;
- переход на более высокую должность.
Иногда один новый навык способен увеличить доход гораздо сильнее, чем многолетняя борьба с мелкими расходами.
Поэтому финансовый план должен включать не только экономию, но и рост человеческого капитала.
Ошибка №6. Откладывать «то, что останется»
Это одна из самых распространённых финансовых привычек.
Человек получает зарплату, оплачивает все расходы, покупает необходимые вещи, что-то тратит на развлечения.
А в конце месяца смотрит на остаток.
Если осталось 15 000 рублей — хорошо.
Если не осталось ничего — значит, накоплений не будет.
Проблема в самой логике.
Гораздо эффективнее сделать накопление обязательной частью бюджета.
Получили доход → сразу направили установленную сумму в накопления → оставшимися деньгами планируем месяц.
Не обязательно начинать с огромной суммы.
Важнее сформировать привычку.
Например, при доходе 150 000 рублей можно начать с 15 000 рублей в месяц.
Через некоторое время, когда доход увеличится, сумму можно увеличить.
Сначала система. Потом масштаб.
Ошибка №7. Искать быстрый способ разбогатеть
Человек начинает хорошо зарабатывать и вдруг хочет получить от своих денег максимально возможную доходность.
Появляется соблазн:
- вложить всё в один актив;
- поверить обещаниям сверхдоходности;
- использовать кредитные деньги для инвестиций;
- повторять чужие сделки;
- искать «секретную стратегию»;
- пытаться быстро удвоить капитал.
Главная проблема таких подходов — человек часто видит потенциальную прибыль, но недооценивает риск.
Здоровая финансовая стратегия начинается с других вопросов:
Какова моя цель?
Когда мне понадобятся эти деньги?
Какой риск я могу принять?
Какая часть капитала должна оставаться ликвидной?
Понимаю ли я инструмент, в который вкладываю деньги?
Чем важнее деньги для будущей жизни, тем опаснее относиться к ним как к ставке в казино.
Что делать вместо этих семи ошибок
Финансовую систему не нужно менять за один день.
Можно двигаться последовательно.
Шаг 1. Посчитать чистый капитал
Составьте список активов и долгов.
Получите одну цифру — сколько вы действительно стоите в финансовом смысле.
Шаг 2. Определить обязательные расходы
Поймите, сколько денег необходимо вашей семье для нормальной жизни каждый месяц.
Шаг 3. Создать финансовый резерв
Определите необходимый размер подушки и сформируйте её отдельно от денег на повседневные расходы.
Шаг 4. Автоматизировать накопления
Сделайте перевод в накопления регулярным действием, а не решением, которое приходится принимать каждый месяц.
Шаг 5. Увеличивать доход
Каждый год должен появляться ответ на вопрос:
«Почему через год я буду стоить на рынке труда дороже, чем сегодня?»
Шаг 6. Направлять часть роста дохода в капитал
Не позволяйте каждой прибавке полностью превращаться в новые расходы.
Шаг 7. Проводить финансовый аудит
Раз в квартал смотрите:
- доходы;
- расходы;
- долги;
- резерв;
- инвестиции;
- чистый капитал;
- прогресс по финансовым целям.
Мини-чек-лист финансово сильного человека
Проверьте себя:
☐ Я знаю размер своего чистого капитала.
☐ Я знаю обязательные расходы своей семьи.
☐ У меня есть финансовый резерв.
☐ Я контролирую потребительские долги.
☐ Я регулярно откладываю деньги.
☐ Я не увеличиваю расходы автоматически после повышения дохода.
☐ Я инвестирую в профессиональное развитие.
☐ Я понимаю риски своих финансовых решений.
☐ У меня есть финансовые цели на несколько лет вперёд.
☐ Мой чистый капитал постепенно растёт.
Если большинство пунктов можно отметить галочкой, вы уже строите не просто бюджет.
Вы создаёте личную финансовую систему.
Главное правило
Есть простая формула:
Доход → контроль расходов → резерв → капитал → рост дохода → инвестиции → следующий финансовый уровень.
При этом последовательность имеет значение.
Если человек пытается инвестировать, не контролируя расходы, он может постоянно изымать вложенные деньги.
Если он много зарабатывает, но постоянно увеличивает потребление, капитал не растёт.
Если у него нет резерва, любая неожиданность способна разрушить инвестиционный план.
А если он только экономит и не увеличивает доход, его финансовый рост может оказаться слишком медленным.
Поэтому нужно работать сразу с несколькими элементами системы.
Заключение
Главная финансовая ошибка — думать, что богатство начинается тогда, когда зарплата становится достаточно большой.
На практике человек может получать значительно больше среднего и оставаться финансово уязвимым.
И наоборот — человек с умеренным доходом способен постепенно создавать капитал, если контролирует расходы, избегает разрушительных долгов, увеличивает доход и системно откладывает деньги.
Поэтому правильный вопрос звучит не:
«Сколько я зарабатываю?»
А:
«Сколько финансовой силы я создаю каждый месяц?»
Высокий доход — это возможность.
Капитал — результат.
А финансовая система — механизм, который превращает первое во второе.


