
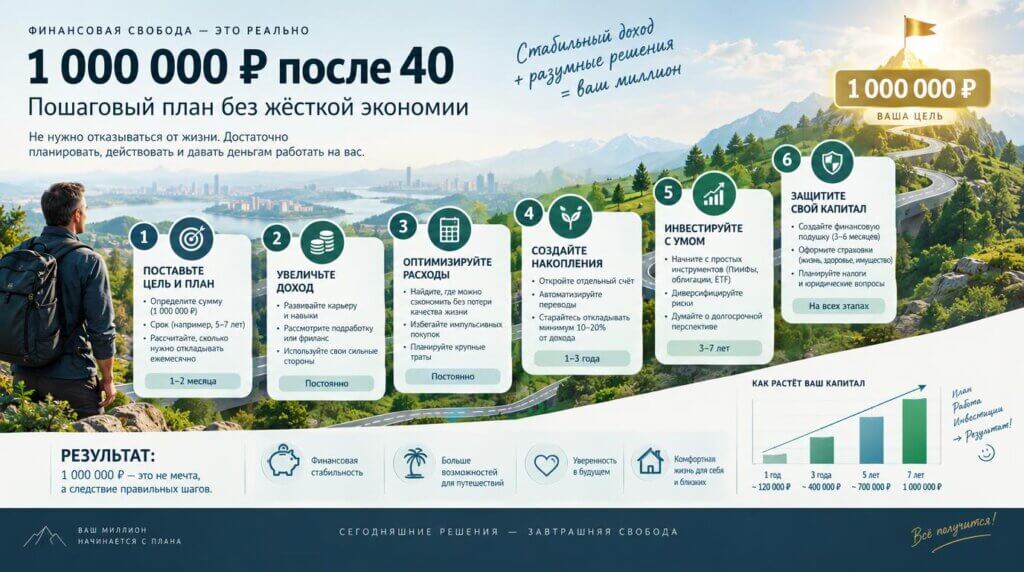
Первый миллион часто воспринимается как цифра, которая отделяет обычного человека от финансово обеспеченного. Но сам по себе миллион не меняет жизнь. Важнее то, что человек учится делать по дороге к этой сумме: управлять доходом, контролировать расходы, создавать резерв, инвестировать и постепенно увеличивать собственную финансовую силу.
После 40 лет многие считают, что начинать поздно. На самом деле у человека этого возраста есть важное преимущество — опыт. Обычно уже есть профессия, управленческие навыки, профессиональные связи и понимание того, за что рынок готов платить.
Поэтому задача выглядит не как «срочно разбогатеть», а как построить систему, которая шаг за шагом приводит к капиталу.
1. Определите, что для вас означает миллион
Поставьте конкретную цель: накопить 1 000 000 рублей чистого финансового капитала за определённый срок, не используя потребительские кредиты. Миллион может стать резервом, инвестиционным капиталом или первым этапом более крупной цели.
2. Не пытайтесь накопить миллион только за счёт экономии
У сокращения расходов есть предел. Поэтому одновременно работайте в двух направлениях: убирайте бессмысленные траты и увеличивайте стоимость своего труда. После 40 лет второе направление часто становится главным двигателем капитала.
3. Разделите деньги на четыре уровня
Первый уровень — текущие расходы. Второй — финансовый резерв. Третий — капитал. Четвёртый — инвестиции в себя: навыки, образование, профессиональные связи и инструменты, которые могут увеличить будущий доход. Деньги разных назначений лучше не смешивать.
4. Используйте математику, а не мотивацию
Если откладывать по 20 000 рублей в месяц, миллион без учёта доходности — это 50 месяцев. По 30 000 — около 33 месяцев. По 40 000 — 25 месяцев. Поэтому главный ежемесячный показатель — не только расходы, а изменение чистого капитала.
5. Автоматизируйте накопления
Не ждите, что в конце месяца случайно останутся деньги. Сначала переводите установленную сумму в резерв или капитал, а оставшимися деньгами распоряжайтесь для текущей жизни. Часть премий и дополнительных доходов также можно направлять на финансовую цель.
6. Главный рычаг после 40 — рост дохода
Проведите профессиональный аудит: какие задачи вы выполняете лучше других, за какую ответственность вам готовы платить больше, какие функции можно взять на себя, какие навыки становятся ценнее благодаря цифровизации и ИИ, можно ли перейти на более высокую должность или создать дополнительный источник дохода.
7. Не увеличивайте расходы вместе с каждой прибавкой
Рост дохода не должен автоматически превращаться в рост потребления. Полезно заранее определить правило: часть каждой прибавки направлять на качество жизни, а часть — на капитал. Так повышение дохода действительно ускоряет достижение цели.
8. Не путайте финансовую подушку с инвестициями
Резерв нужен прежде всего для устойчивости и непредвиденных расходов. Инвестиционный капитал предназначен для долгосрочных целей и может иметь другой уровень риска. Поэтому эти деньги следует учитывать отдельно.
9. Составьте пятилетний маршрут
Первый год — порядок в финансах и резерв. Второй — рост нормы накоплений за счёт дохода. Третий — системное наращивание капитала. Четвёртый — развитие дополнительного источника дохода. Пятый — оценка капитала и постановка следующей цели. Конкретные суммы зависят от вашей ситуации.
10. Ошибки, которые тормозят путь к миллиону
Попытка быстро разбогатеть, потребительские кредиты ради высокого уровня жизни, отсутствие учёта, постоянное снятие накоплений, рискование резервом, покупка обучения без практического результата и отсутствие роста профессиональной стоимости — типичные причины, по которым высокий доход не превращается в капитал.
План на ближайшие 90 дней
Первые 30 дней: посчитать чистый капитал, обязательные расходы и финансовые утечки; установить автоматическое накопление.
Дни 31–60: определить размер резерва, составить план роста дохода и выбрать один навык с высокой потенциальной ценностью.
Дни 61–90: увеличить сумму накоплений, начать системно формировать капитал и провести первый финансовый аудит.
Заключение
Первый миллион после 40 — не соревнование с теми, кто начал раньше. Это проверка способности построить собственную финансовую систему.
Формула проста: доход → контроль расходов → резерв → капитал → рост дохода → инвестиции → следующий финансовый уровень.
Миллион в таком подходе становится не результатом удачи, а следствием последовательных решений.


