
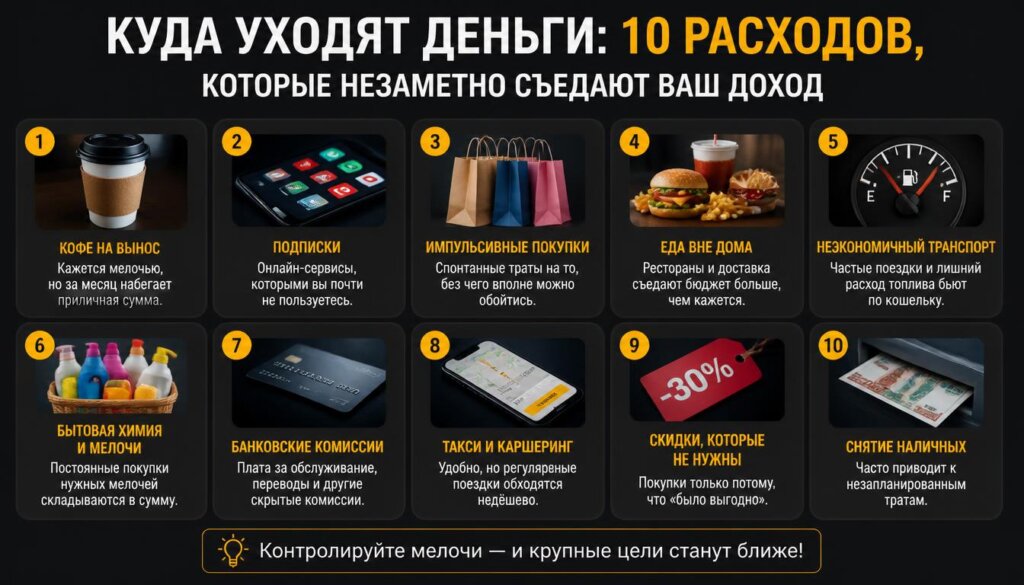
Иногда проблема не в маленькой зарплате, а в том, что деньги незаметно уходят на десятки небольших регулярных расходов. Задача финансового контроля — не запретить себе тратить, а понять, какие расходы действительно дают пользу.
1. Доставка и готовая еда
Один заказ кажется недорогим, но несколько заказов в неделю превращаются в заметную годовую сумму. Учитывайте не только еду, но и доставку, сервисные сборы и дополнительные покупки.
2. Неиспользуемые подписки
Музыка, фильмы, облачные сервисы, приложения и другие подписки часто списываются автоматически. Раз в три месяца проводите ревизию и оставляйте только то, чем реально пользуетесь.
3. Импульсивные покупки
Небольшие незапланированные покупки постепенно превращаются в большую сумму. Используйте правило паузы: несколько часов для мелких покупок и сутки или больше для крупных.
4. Покупки ради скидки
Скидка не является экономией, если товар вам не нужен. Спросите себя: «Купил бы я это без скидки?» Если нет — возможно, вы просто создаёте новый расход.
5. Реальная стоимость автомобиля
Учитывайте не только топливо и кредит, но также обслуживание, ремонт, страховку, шины, парковку и другие расходы. Считайте полную стоимость владения за год.
6. Комиссии и платные услуги
Небольшие регулярные комиссии становятся существенными за год. Периодически пересматривайте банковские тарифы, связь, страховки и другие регулярные платежи.
7. Покупки «за компанию»
Окружение влияет на расходы: ресторан, поездка, новая техника. Умение сказать «мне это сейчас не подходит» — нормальный финансовый навык.
8. Плата за удобство
Такси, доставка и другие сервисы экономят время, но имеют цену. Посчитайте расходы за месяц и год и решите, действительно ли удобство стоит этих денег.
9. Кредиты и рассрочки без расчёта нагрузки
Небольшие платежи могут казаться безопасными, но несколько обязательств одновременно создают серьёзную нагрузку. Смотрите на общую стоимость кредита, срок и влияние на бюджет, а не только на ежемесячный платёж.
10. Отсутствие финансового плана
Если у денег заранее нет назначения, они обычно расходуются на настоящее. Финансовый план позволяет заранее определить долю дохода на жизнь, резерв, крупные цели и капитал.
Как провести аудит за один вечер
Возьмите расходы за последние три месяца и разделите их на обязательные, комфорт, развлечения, импульсивные покупки и финансовые цели. Найдите десять повторяющихся расходов. Для каждого спросите: пользуюсь ли я этим, приносит ли это пользу и хочу ли я тратить столько же через год? Затем выберите три статьи для оптимизации.
Правило 72 часов
Для необязательных покупок попробуйте подождать 72 часа. Если желание осталось и покупка предусмотрена бюджетом, решение будет более осознанным. Если желание исчезло, деньги останутся у вас.
Куда направить сэкономленные деньги
Не позволяйте высвободившимся деньгам просто раствориться в других расходах. Заранее определите назначение: финансовый резерв, крупная цель, капитал или развитие навыков, способных увеличить будущий доход.
Чек-лист
□ Я знаю свои расходы.
□ Проверил подписки.
□ Контролировал импульсивные покупки.
□ Не покупал ненужное только из-за скидки.
□ Знаю полную стоимость крупных обязательств.
□ Регулярно откладываю деньги.
□ У меня есть финансовые цели.
□ Я понимаю, куда направляю высвободившиеся деньги.
Заключение
Финансовая дисциплина — не жизнь без удовольствий. Это способность выбирать, на что действительно стоит тратить деньги. Финансовый рост иногда начинается не с новой работы и не с большой прибавки, а с простого вопроса: «Куда на самом деле уходят мои деньги?» Когда ответ известен, систему можно изменить.


