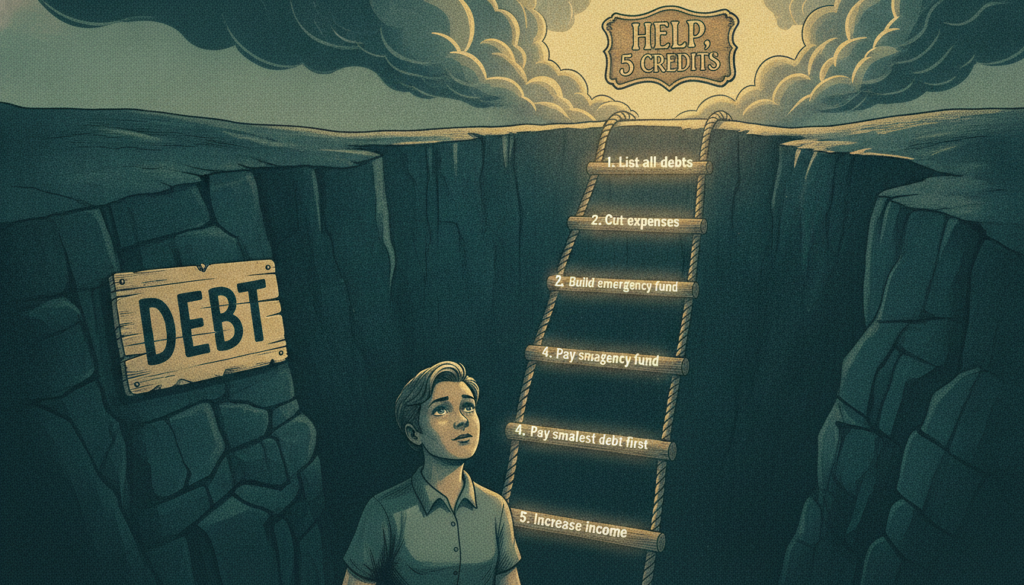
Когда у вас пять кредитов, и общий платёж съедает половину зарплаты, жизнь превращается в бесконечный день сурка: получил деньги — раздал по банкам — занял до зарплаты — снова получил — снова раздал. Выхода не видно, а проценты продолжают капать.
Первое, что я хочу сказать: вы не один такой. В 2026 году каждый третий заёмщик в России обслуживает два и более кредита одновременно. И вы уже сделали первый шаг — признали проблему и начали искать решение. Второй шаг — составить план и начать действовать.
Вот пошаговый алгоритм, который поможет выбраться из долговой ямы без банкротства и коллекторов.
Шаг 1. Соберите полную картину долгов
Не действуйте вслепую. Сначала нужно увидеть врага целиком.
Составьте таблицу по каждому кредиту и займу:
- Банк или МФО.
- Полная сумма долга (остаток).
- Ежемесячный платёж.
- Процентная ставка.
- Дата окончания кредита.
- Сумма просрочки, если есть.
Отдельно запишите свой доход и обязательные расходы: аренда или ипотека, коммуналка, еда, транспорт, лекарства. Всё, без чего невозможно прожить.
Теперь посчитайте: сколько денег остаётся после обязательных расходов? Если меньше, чем нужно для платежей по кредитам, — у вас дефицит бюджета. Это не приговор, а отправная точка для плана.
Шаг 2. Перестаньте брать новые кредиты
Звучит очевидно, но именно на этом спотыкается большинство. Пока вы перекрываете старые долги новыми займами, вы не решаете проблему, а откладываете её. И делаете дороже.
Никаких новых кредитов. Никаких микрозаймов. Никаких «друзья, выручи до зарплаты» с процентами. Займите у родственников без процентов, если совсем край, но не у МФО.
Если вам предлагают «кредит на погашение кредитов» — это рефинансирование, и его мы обсудим отдельно. Пока — просто стоп.
Шаг 3. Определите, какой долг самый опасный
Не все долги одинаковы. Есть те, что душат сильнее всего.
Самые опасные:
- Займы в МФО под 1% в день (365% годовых).
- Кредитные карты с просрочкой.
- Кредиты, по которым вы уже задерживаете платежи.
Самые безопасные:
- Ипотека под низкий процент.
- Кредиты с господдержкой.
- Беспроцентные рассрочки.
Стратегия проста: сначала гасим самое дорогое, потом — остальное.
Шаг 4. Выберите стратегию погашения
Есть два классических метода. Оба рабочие, выбирайте тот, что ближе.
Метод «Снежный ком» (долговая лавина).
Распределяете долги по сумме от меньшего к большему. Минимальные платежи платите по всем кредитам, а все свободные деньги направляете на самый маленький долг. Когда он закрыт, переходите к следующему. С каждым закрытым кредитом у вас появляется всё больше свободных денег — и процесс ускоряется.
Преимущество — быстрые психологические победы. Через пару месяцев вы видите, что стало на один долг меньше. Это мотивирует.
Метод «Лавина процентов».
Распределяете долги по процентной ставке: от самой высокой к самой низкой. Сначала направляете свободные деньги на кредит с самой большой ставкой. Математически это выгоднее: вы экономите на процентах больше.
Преимущество — максимальная экономия в рублях. Недостаток — если самый дорогой кредит большой, прогресс будет медленным, и мотивация может угаснуть.
Для большинства людей я рекомендую снежный ком. В ситуации пяти кредитов важнее увидеть первые результаты, а не оптимизировать до рубля.
Шаг 5. Попробуйте реструктуризацию
Реструктуризация — это изменение условий кредита: снижение ставки, увеличение срока, отсрочка платежей. Банки идут на неё, когда понимают, что заёмщик на грани и лучше получить меньше, чем не получить ничего.
Позвоните в каждый банк и скажите честно: «Моя платёжеспособность снизилась, я хочу платить, но текущие условия не могу. Прошу рассмотреть реструктуризацию».
Что могут предложить:
- Кредитные каникулы — отсрочка платежей до 6 месяцев.
- Увеличение срока кредита с уменьшением платежа.
- Снижение ставки (реже).
Особый случай — кредитные каникулы для мобилизованных. Если вы участвовали в СВО, вы имеете право на отсрочку платежей и списание процентов.
Шаг 6. Рассмотрите рефинансирование
Если реструктуризация не сработала, посмотрите в сторону рефинансирования. Это новый кредит, которым вы гасите старые.
В 2026 году рефинансирование работает так: банк выдаёт вам один кредит по ставке ниже, чем ваши текущие, вы направляете его на погашение всех или части долгов. Вместо пяти платежей остаётся один.
Важно: рефинансирование выгодно, если новая ставка хотя бы на 2-3 процентных пункта ниже старой. Иначе экономия будет съедена комиссиями и страховками.
Считайте честно: сколько вы платите по всем кредитам сейчас и сколько будете платить по новому. Если разница существенная — оформляйте.
Шаг 7. Подключите источники дохода
Если после всех расчётов дефицит бюджета сохраняется, нужно увеличивать доход. Это самый быстрый способ ускорить выход из ямы.
Что можно сделать уже на этой неделе:
- Продать ненужные вещи на Авито: технику, одежду, мебель. Даже 5 000 рублей ускорят погашение маленького долга.
- Взять подработку: вечером, в выходные, онлайн. Доставка, такси, репетиторство, фриланс.
- Сдать в аренду свободную комнату или гараж.
- Пересмотреть налоговые вычеты: за лечение, обучение, фитнес. Государство может вернуть до 19 500 рублей в год.
Любая тысяча рублей сверх плана — это шаг к свободе.
Шаг 8. Если совсем тяжело — банкротство
Если доход не покрывает даже минимальные платежи, а долг превышает 300 000 рублей, рассмотрите процедуру банкротства.
В 2026 году есть два варианта:
Банкротство через МФЦ. Бесплатная процедура для долгов от 25 000 до 1 000 000 рублей. Подаёте заявление в МФЦ, через полгода долги списываются. Условия: доход не выше прожиточного минимума, нет имущества для продажи.
Судебное банкротство. Для долгов свыше 1 000 000 рублей. Процедура платная (от 50 000 рублей на юристов и арбитражного управляющего), длится 8-12 месяцев. Суд может обязать продать имущество — квартиру, машину — но после завершения все долги списываются.
Минусы банкротства: испорченная кредитная история на 5-7 лет, невозможность занимать деньги, риск потери имущества. Но иногда это единственный выход.
Чего нельзя делать ни в коем случае
Не обращайтесь к «раздолжнителям». Компании, обещающие «списать долги законно», часто просто берут деньги и исчезают. Или действуют незаконными методами, за которые потом придётся отвечать вам.
Не берите займы у частных лиц под залог. Расписка у «серьёзного человека» под 10% в месяц — это путь к потере имущества и проблемам с законом.
Не игнорируйте звонки из банков. Банк, который не может до вас дозвониться, быстрее передаст долг коллекторам или в суд. Разговор вежливый и конструктивный — ваша защита.
Реальный план на первые 30 дней
Если вы в долговой яме и не знаете, с чего начать, вот план на месяц:
Неделя 1. Соберите информацию обо всех долгах. Составьте таблицу. Посчитайте бюджет.
Неделя 2. Позвоните во все банки и попросите реструктуризацию или каникулы.
Неделя 3. Продайте ненужное. Всё, что лежит без дела, — на Авито. Деньги — на погашение самого маленького долга.
Неделя 4. Подайте заявки на рефинансирование в 2-3 банка. Сравните условия. Если выгодно — оформите.
Через месяц у вас будет полная картина и конкретный план. Дальше — методично, шаг за шагом, месяц за месяцем. Через год вы удивитесь, как далеко продвинулись.
Выбраться из долговой ямы реально. Это не быстро и не легко. Но тысячи людей уже прошли этот путь. Пройдёте и вы.
Как вы справляетесь с кредитами? Расскажите в комментариях: сколько долгов, какие методы работают. Подписывайтесь на канал: следующая статья — о том, как работает банкротство через МФЦ и кому оно реально подходит.