Когда на счёте впервые появляется 100 000 рублей, возникает соблазн поскорее заставить деньги приносить доход. Кто-то смотрит на акции, кто-то — на валюту, кто-то ищет «выгодную возможность» в интернете. Но прежде чем выбирать инструмент, важно ответить на другой вопрос: какую задачу эти деньги должны решить?
Для одной семьи это резерв на случай потери дохода, для другой — возможность закрыть дорогой кредит, для третьей — начало долгосрочного капитала. Универсального ответа нет, но есть порядок действий, который помогает принимать решения спокойнее.
Шаг 1. Проверьте, нет ли дорогих долгов
Если у вас есть кредитная карта или потребительский кредит с высокой ставкой, сравните стоимость долга с возможным доходом от размещения денег. Проценты по долгу могут заметно превышать доход по сберегательному счёту или вкладу.
Если по долгу начисляются значительные проценты, погашение части долга может оказаться разумнее попытки заработать на инвестициях. Но не отдавайте всё до последнего рубля: семье важно сохранить деньги на обязательные расходы и срочные ситуации.
Шаг 2. Убедитесь, что есть доступный резерв
Если при поломке автомобиля или временной потере заработка придётся снова занимать, значит, прежде чем инвестировать, стоит создать хотя бы начальный резерв. Начальная цель может равняться расходам семьи за несколько недель, а затем постепенно увеличиваться.
Резерв должен быть доступен без существенных потерь и не зависеть от колебаний рынка. Для этой цели обычно рассматривают отдельный банковский счёт или вклад с подходящими условиями снятия. Перед открытием проверьте ставку, срок, возможность частичного снятия, условия досрочного закрытия и участие банка в системе страхования вкладов.
Шаг 3. Определите срок, на который можно расстаться с деньгами
Если деньги могут понадобиться в ближайшие месяцы, рискованные инструменты могут оказаться неподходящими: стоимость активов способна снизиться именно тогда, когда семье понадобится оплатить важные расходы.
Для долгосрочных целей можно изучать разные варианты инвестирования, но только после понимания рисков, комиссий, налогов и возможности потерять часть вложений. Не вкладывайте деньги в инструмент только потому, что кто-то обещает высокую доходность.
Почему не стоит вкладывать всю сумму в один вариант
Главная ошибка новичка — искать один инструмент, который одновременно будет надёжным, доходным и позволит быстро получить прибыль. Обычно приходится выбирать между доступностью, риском и ожидаемой доходностью.
Не спешите переводить деньги незнакомым людям, в сомнительные проекты или по ссылкам из сообщений. Насторожитесь, если обещают гарантированный высокий доход, торопят с решением или просят скрыть операцию от близких. Проверяйте организацию и условия через официальные источники.
Пример: как рассуждать без сложных расчётов
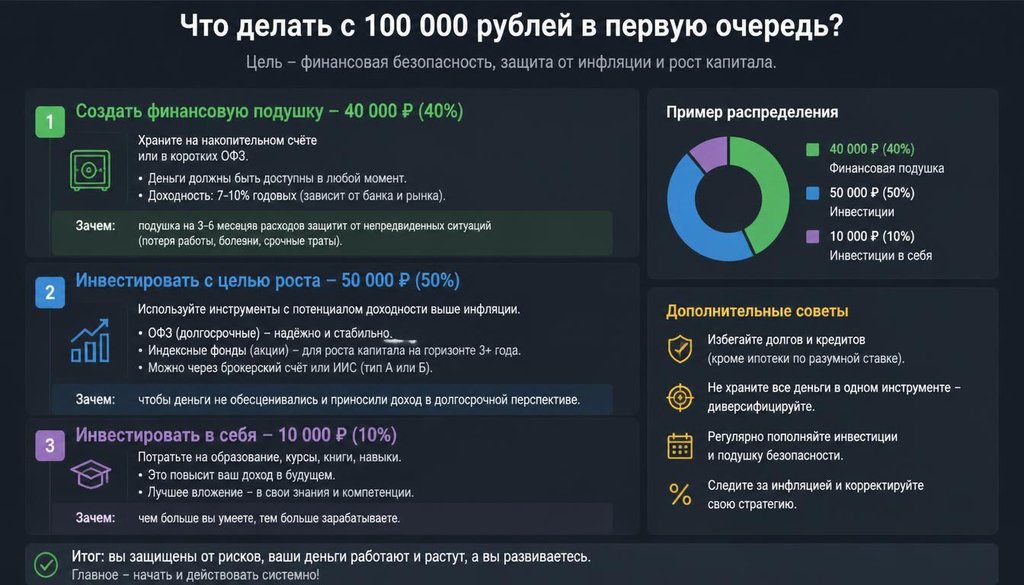
Допустим, у семьи есть 100 000 рублей, нет достаточного резерва и есть регулярные обязательные расходы. В такой ситуации логично сначала определить, какая часть денег должна оставаться быстро доступной. Если одновременно есть дорогой долг, стоит сравнить выгоду его погашения с условиями хранения денег и оставить запас на ближайшие нужды. И только сумму, которая действительно не понадобится в обозримом будущем, рассматривать для долгосрочных инвестиций.
Это не готовая схема распределения для каждой семьи: размер дохода, стабильность работы, долги и предстоящие траты у всех разные. Сначала определите задачу денег, затем выбирайте инструмент — не наоборот.
Главный вывод
Первые 100 000 рублей важны не только своей суммой. Они дают возможность выстроить более устойчивую финансовую систему. Не обязательно сразу искать инвестиции. Иногда разумнее закрыть дорогой долг, иногда — обеспечить семье резерв, а иногда — начать изучать долгосрочные инструменты. Правильный первый шаг определяется не обещанной доходностью, а вашей целью и тем, насколько семье нужны эти деньги в ближайшее время.
Три возможные задачи для суммы 100 000 рублей
- Деньги могут понадобиться скоро — изучите накопительный счёт или вклад с подходящим сроком. Проверьте доступ к деньгам, ставку, условия снятия и страхование вкладов.
- Есть дорогой долг — сравните процент по долгу с возможным доходом от хранения денег. Учитывайте комиссии и оставьте сумму на обязательные расходы.
- Цель долгосрочная — изучайте диверсифицированные инвестиционные инструменты, заранее оценив риск потерь, срок, комиссии, налоги и надёжность посредника.
Чек-лист перед решением
☐ Я понимаю, для какой цели предназначены эти 100 000 рублей.
☐ Я проверил наличие дорогих долгов и условия их досрочного погашения.
☐ У семьи остаются деньги на обязательные расходы и непредвиденные ситуации.
☐ Я знаю, когда деньги могут понадобиться.
☐ Я понимаю, какие потери возможны и какие комиссии или налоги могут возникнуть.
☐ Я проверил банк, брокера или другую организацию через официальные источники.
☐ Я не принимаю решение под давлением обещаний быстрой прибыли.