
Дети — это радость. И одновременно — самая большая статья расходов в семейном бюджете. Мы покупаем им лучшее: коляски, одежду, гаджеты, образование. Но мало кто задумывается о том, чтобы создать ребёнку финансовый фундамент на взрослую жизнь.
А зря. Потому что 18 лет пролетают быстро. И в этот момент кто-то дарит ребёнку ноутбук на выпускной, а кто-то — стартовый капитал, с которым можно начинать взрослую жизнь спокойно.
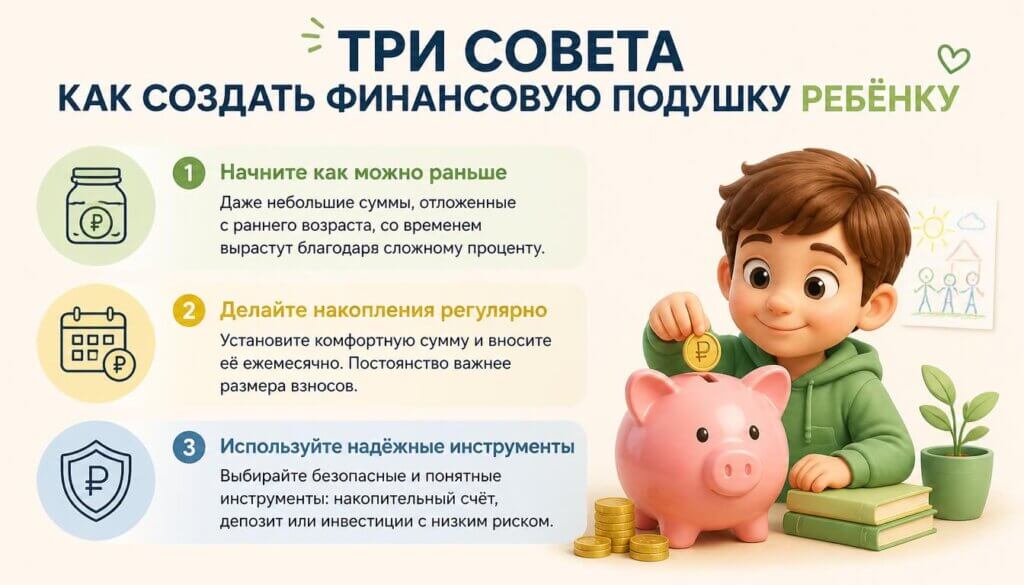
Создать финансовую подушку ребёнку проще, чем кажется. Вот три совета, которые работают.
Совет 1. Начните сегодня, даже если сумма смешная
Главный враг накоплений — мысль «потом начну, когда будет больше денег». Этого «потом» может не случиться никогда. Начинать нужно с любой суммы, хоть с 500 рублей в месяц.
Работает магия сложного процента. Он превращает даже маленькие взносы в солидный капитал за 15-18 лет.
Пример. Вы откладываете 1 000 рублей в месяц под 18% годовых. Через 18 лет на счёте будет около 820 000 рублей. Ваших личных денег — 216 000. Остальное — проценты, которые заработали ваши деньги, а потом проценты на проценты.
Если откладывать 3 000 рублей в месяц — через 18 лет будет почти 2,5 миллиона рублей. Для старта взрослой жизни — отличная сумма. Это первый взнос на ипотеку или оплата хорошего образования.
Не ждите, пока освободятся большие деньги. Начните с того, что есть сейчас. Автоматический платёж раз в месяц — и через год вы удивитесь, сколько накопилось.
Совет 2. Выберите правильный инструмент
Копить ребёнку «под матрасом» — плохая идея. Инфляция съест накопления. В 2026 году деньги должны работать.
Вот три варианта, от простого к сложному.
Вариант 1. Накопительный счёт в банке.
Самый простой способ. Открываете отдельный счёт, настраиваете автопополнение — и всё. Деньги всегда доступны, проценты начисляются ежедневно.
Плюсы: простота, ликвидность, надёжность (счёт застрахован АСВ до 1,4 миллиона рублей).
Минусы: проценты скромнее, чем по вкладам и облигациям; есть соблазн снять деньги на текущие нужды.
Вариант 2. Банковский вклад с пополнением.
Доходность выше, чем по накопительному счёту. Выбирайте вклад с возможностью пополнения — тогда каждый месяц можно докладывать.
Плюсы: фиксированная ставка, застрахованность.
Минусы: досрочное снятие — потеря процентов; нужно следить за сроком и переоткрывать.
Вариант 3. Облигации федерального займа (ОФЗ).
Самый продвинутый вариант для долгосрочных накоплений. Вы покупаете государственные облигации через брокерский счёт. Они платят купоны два раза в год, а в конце срока возвращают номинал.
Плюсы: доходность выше вклада (16-18% в 2026 году), деньги работают весь срок, можно купить на любой срок — от 1 года до 15 лет.
Минусы: нужен брокерский счёт, цена облигаций на бирже может колебаться.
Оптимальная стратегия. Разделите накопления на две части: половина — на накопительном счёте (доступность), половина — в ОФЗ (доходность). Так вы и страхуете риски, и получаете хороший процент.
Совет 3. Учите ребёнка обращаться с деньгами с малых лет
Финансовая подушка без финансовой грамотности может принести вред. Если в 18 лет ребёнок получит на руки 500 000 рублей и не будет понимать, как с ними обращаться, он спустит их за полгода.
Поэтому третий совет — не про накопление, а про воспитание.
В 5-7 лет. Заведите ребёнку копилку. Объясните, что деньги — это результат труда. Давайте небольшие суммы на карманные расходы и позволяйте тратить по своему усмотрению. Пусть ошибётся и поймёт, что такое пустые траты, в безопасном масштабе.
В 8-12 лет. Подключите детскую банковскую карту. Покажите, как работает кэшбэк, как копить на мечту. Научите откладывать часть денег, а не тратить всё подчистую.
В 13-17 лет. Расскажите про инвестиции. Откройте вместе с подростком брокерский счёт и покажите, как купить первые ОФЗ или акции фонда. Объясните, что деньги могут работать. Это заложит правильное отношение на всю жизнь.
Дети, которых научили обращаться с деньгами, не просят в долг в 25 лет. Они сами умеют копить, планировать и приумножать.
С чего начать прямо сейчас
- Откройте накопительный счёт или брокерский счёт. Это займёт 10 минут в приложении банка.
- Настройте автоматический перевод. Любая комфортная сумма — 500, 1 000, 3 000 рублей. Главное — регулярно, в день зарплаты.
- Купите первые ОФЗ. Начните с одной облигации за 1 000 рублей. Дальше будет проще.
- Поговорите с ребёнком. Даже если ему 3 года. Расскажите, что вы копите на его будущее.
Финансовая подушка ребёнку — это не про деньги. Это про уверенность. В том, что у него будет выбор: учиться там, где хочется. Начинать своё дело, а не хвататься за любую работу. И не бояться будущего.
Лучшее время начать — сегодня. Второе лучшее время — сейчас.
Копите для своих детей? Расскажите в комментариях: какой инструмент выбрали и с какой суммой начали. Подписывайтесь на канал: следующая статья — о том, как научить ребёнка копить на мечту без слёз и истерик.


