
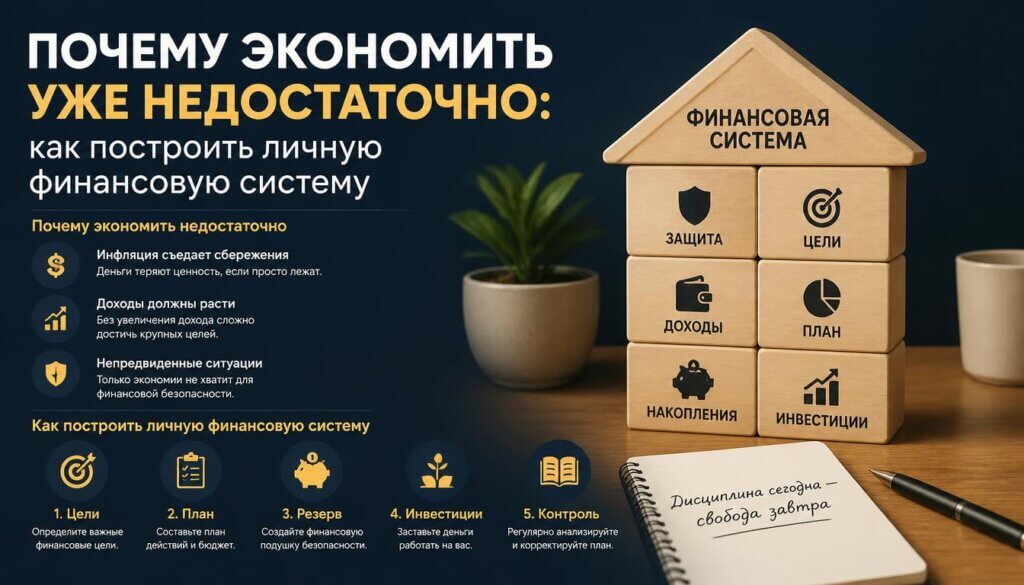
Экономить — полезно. Но этого мало
Есть финансовый совет, который почти никогда не бывает неправильным: меньше тратить и больше откладывать.
Проблема в другом. У этого совета есть потолок.
Если человек зарабатывает 70 000 рублей и тратит 65 000, он может долго искать скидки и сокращать необязательные расходы. Но даже идеальная экономия не превратит его финансовую ситуацию в принципиально другую.
В какой-то момент нужно перестать думать только о сокращении расходов и начать строить систему роста доходов и капитала.
По данным Росстата, в I квартале 2026 года денежные доходы населения выросли номинально на 8,6%, а реальные денежные доходы — на 2,6%. Средняя начисленная зарплата составила 106 979 рублей и выросла в реальном выражении на 8,7% год к году.
Ошибка №1. Считать зарплату своим финансовым состоянием
Зарплата — это поток денег. Финансовое состояние — это то, что остаётся после расходов и превращается в резерв или капитал.
Два человека могут получать одинаковые 150 000 рублей. Один заканчивает каждый месяц с нулём. Другой направляет 30 000 рублей в резерв и капитал.
Через год первый получил 1,8 млн рублей дохода и почти ничего не создал. Второй тоже получил 1,8 млн, но дополнительно сформировал 360 000 рублей капитала.
Поэтому главный вопрос стоит формулировать иначе: не «сколько я зарабатываю?», а «сколько капитала я создаю каждый месяц?»
Ошибка №2. Жить от повышения зарплаты до повышения зарплаты
Если единственный способ улучшить финансовое положение — получить повышение, вы передаёте слишком много контроля над своей жизнью работодателю.
Сильнее выглядит система из нескольких рычагов: рост стоимости основной профессии, премии за результат, дополнительная профессиональная деятельность, доход от капитала, законные налоговые вычеты и разумная оптимизация расходов.
Так появляется не один источник роста, а несколько.
Правило 1. Сначала создайте финансовую базу
До инвестиций и рискованных проектов должна появиться база: учёт расходов, резерв на непредвиденные ситуации, понятный план погашения дорогих долгов и регулярное накопление.
Смысл резерва не в том, чтобы заработать. Его задача — не позволить одной неожиданной ситуации разрушить весь финансовый план.
Правило 2. Делите дополнительные деньги заранее
Предположим, ваш доход вырос на 20 000 рублей. Самый простой вариант — начать тратить все дополнительные деньги.
Другой вариант — заранее установить правило. Например: 10 000 рублей на качество жизни, 5 000 рублей в резерв или капитал и 5 000 рублей на обучение либо создание нового источника дохода.
Пропорции могут быть другими. Важен сам принцип: дополнительные деньги должны иметь назначение до того, как вы их потратите.
Правило 3. Покупайте не статус, а свободу
Один из самых дорогих финансовых инстинктов — желание показать окружающим, что вы стали зарабатывать больше.
Новая машина, дорогой телефон или ремонт сами по себе не являются ошибкой. Проблема начинается тогда, когда рост дохода автоматически превращается в рост постоянных расходов.
Хороший финансовый результат выглядит иначе: доход растёт быстрее обязательств. Тогда увеличивается пространство свободы — сумма денег, которой можно распоряжаться без страха перед следующим месяцем.
Правило 4. Создавайте активы, а не только накопления
Накопление даёт безопасность. Капитал должен со временем начать работать.
Это не означает, что нужно бросаться в первый попавшийся инвестиционный инструмент. Любое вложение имеет риски, комиссии, налоги и особенности. Перед решением необходимо самостоятельно проверять условия конкретного продукта.
Главная идея проста: часть заработанного должна постепенно превращаться из потребления в активы.
Правило 5. Раз в квартал проводите личный финансовый аудит
Раз в три месяца ответьте на семь вопросов:
1. Сколько я заработал?
2. Сколько потратил?
3. На что ушла самая большая сумма?
4. Какой долг стал меньше?
5. Сколько денег я накопил?
6. Как изменился мой капитал?
7. Что я могу изменить в следующие три месяца?
Это позволяет принимать решения на основании цифр, а не ощущений.
Формула личной финансовой системы
Я бы свёл её к пяти уровням:
Доход → Контроль расходов → Резерв → Капитал → Рост дохода.
Если пропустить первый уровень — нечего откладывать. Если пропустить второй — деньги исчезают. Если пропустить третий — любая проблема может заставить брать долг. Если пропустить четвёртый — человек остаётся полностью зависимым от зарплаты. Если пропустить пятый — капитал растёт слишком медленно.
Поэтому финансовая свобода — это не отдельный инструмент. Это последовательность правильных решений.
Что сделать сегодня
Откройте банковское приложение, таблицу расходов или блокнот и запишите пять цифр: средний доход за месяц, обязательные расходы, необязательные расходы, текущий резерв и уже созданный капитал.
После этого поставьте одну цель на ближайшие 12 месяцев. Например: создать резерв в размере нескольких месячных расходов или увеличить сумму, которую вы ежемесячно направляете в капитал.
Не ставьте сразу десять целей. Одна выполненная финансовая привычка полезнее десяти красивых планов.
Главный вывод
Личные финансы часто воспринимают как соревнование в экономии. Но настоящая финансовая стратегия значительно шире.
Нужно одновременно увеличивать стоимость своего труда, контролировать расходы, создавать резерв и превращать часть дохода в капитал.
Оплата труда остаётся крупнейшей составляющей денежных доходов населения: в I квартале 2026 года её доля составляла 63%. Поэтому финансовое положение большинства людей по-прежнему сильно связано с трудовым доходом.
Задача взрослого человека — не просто научиться экономить. Задача — постепенно построить систему, в которой от одной зарплаты зависит всё меньше, а от собственных навыков, решений и капитала — всё больше.
Экономия помогает пережить сложный месяц. Финансовая система помогает изменить следующие десять лет.
Источники
Росстат — данные об уровне жизни, денежных доходах и заработной плате населения за I квартал 2026 года.


