
Звонок из банка: «У вас просрочка по кредиту». А вы никакого кредита не брали. Или сообщение от МФО с требованием погасить долг, о котором вы слышите впервые. Первая реакция — шок. Вторая — злость. Третья — страх: неужели придётся платить за то, чего не брал?
Нет. Не придётся. Если кредит оформлен мошенниками, вы имеете все шансы признать его недействительным и не платить ни копейки. Но только если действовать быстро и правильно.
Рассказываю алгоритм, который сработал у людей, оказавшихся в такой ситуации.
Как мошенники оформляют кредиты на чужие паспорта
Сначала — о том, как это вообще возможно.
Схема 1. Утечка паспортных данных.
Ваши данные могли утечь из базы банка, интернет-магазина, турагентства или сервиса доставки. Скан паспорта, номер, серия, дата выдачи — этого часто достаточно, чтобы оформить микрозаём онлайн. МФО не всегда требуют оригинал документа: некоторые выдают деньги по копии.
Схема 2. Подделка паспорта.
Мошенники меняют фотографию в чужом паспорте, оставляя ваши данные. Оформляют кредит в отделении банка, где сотрудник не заметил подделку.
Схема 3. Кража паспорта.
Человек потерял паспорт, его нашёл мошенник и пошёл с ним в банк. Если внешне есть сходство — кредит оформят.
Схема 4. Сим-карта и доступ к Госуслугам.
Ваш аккаунт на Госуслугах взломан, мошенники меняют номер телефона, получают доступ к банковским сервисам и оформляют займы онлайн от вашего имени.
Первый сигнал: как вы узнаёте о чужом кредите
- Звонок из банка или МФО с требованием погасить долг.
- Уведомление о просрочке в кредитной истории.
- Блокировка карты приставами.
- Судебный приказ о взыскании долга.
- Отказ в выдаче кредита из-за плохой кредитной истории, которую вы не портили.
Если вы столкнулись с любым из этих сигналов, действуйте немедленно.
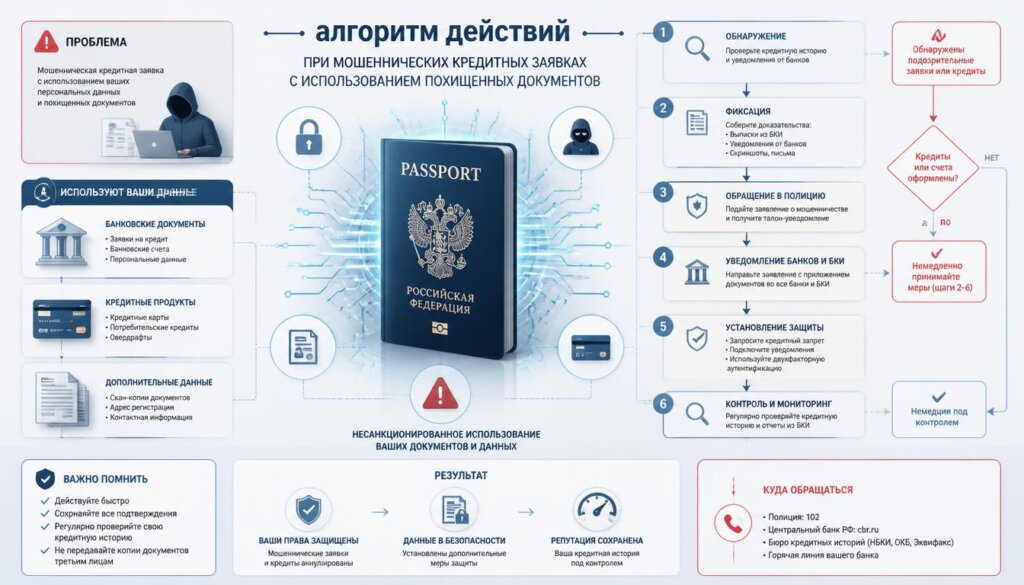
Шаг 1. Запросите кредитную историю
Сначала нужно понять масштаб проблемы. Закажите кредитный отчёт — в нём видны все кредиты и займы, оформленные на ваше имя.
Дважды в год кредитную историю можно получить бесплатно. Заказать отчёт можно:
- Через Госуслуги — в разделе «Кредитная история».
- Через бюро кредитных историй — НБКИ, ОКБ, Эквифакс и другие.
В отчёте вы увидите, в какой организации и когда был оформлен кредит. Зафиксируйте эти данные — они понадобятся для обжалования.
Шаг 2. Напишите заявление в банк или МФО
Обратитесь в организацию, которая выдала кредит. Заявление — письменное, в свободной форме. Укажите:
- Что кредит вы не оформляли.
- Что договор подписан не вами.
- Что просите провести внутреннюю проверку и признать договор недействительным.
- Приложите копию паспорта и образец вашей подписи.
Банк обязан провести проверку. Если выяснится, что кредит оформлен мошенниками, запись о долге удалят из кредитной истории.
Важно: пишите заявление в двух экземплярах. На вашем должны поставить отметку о приёме. Или отправляйте заказным письмом с уведомлением о вручении — это будет доказательством обращения.
Шаг 3. Обратитесь в полицию
Это обязательный шаг. Напишите заявление о мошенничестве — статья 159 УК РФ. Опишите ситуацию: кредит оформлен не вами, подпись подделана, ущерб — сумма кредита.
Заявление подаётся:
- В отделении полиции по месту жительства.
- Через Госуслуги — есть онлайн-форма для обращений в МВД.
Получите талон-уведомление о приёме заявления. Он подтверждает, что вы заявили о преступлении. Это ключевой документ для банка и суда: он доказывает вашу добросовестность.
Шаг 4. Закажите почерковедческую экспертизу
Если банк или суд сомневается, что договор подписывали не вы, поможет экспертиза. Она покажет, что подпись на документах не ваша.
Экспертизу можно провести:
- В рамках уголовного дела — её назначит следователь бесплатно.
- Самостоятельно — обратившись в экспертную организацию. Стоимость — 5 000–15 000 рублей. В случае выигрыша в суде расходы компенсирует проигравшая сторона.
Заключение эксперта — железный аргумент в суде. Подделать подпись так, чтобы эксперт не отличил, практически невозможно.
Шаг 5. Если долг передали коллекторам — отбейтесь официально
Коллекторы не знают, что кредит оформлен мошенниками. Они просто видят долг и требуют его погасить. Ваша задача — донести до них позицию.
Направьте коллекторам письменное заявление:
- Кредит оформлен не вами.
- Подано заявление в полицию (приложите копию талона).
- Просите прекратить взаимодействие и направить претензию в банк.
По закону коллекторы обязаны прекратить давление, если вы оспариваете долг. Если продолжают звонить и угрожать — жалуйтесь в ФССП (она контролирует коллекторов) и в полицию.
Шаг 6. Если банк не идёт навстречу — подайте в суд
Банк может отказаться признавать ошибку. Тогда остаётся суд. Подаёте иск о признании кредитного договора недействительным.
К иску прикладываете:
- Копию паспорта.
- Талон из полиции.
- Заключение почерковедческой экспертизы.
- Кредитный отчёт.
Судебная практика в 2026 году — на стороне пострадавших. Если доказано, что подпись подделана, а заёмщик денег не получал, суд признаёт договор ничтожным. Долг аннулируется, запись из кредитной истории удаляется.
Чего делать нельзя
Не платите по чужому кредиту. Даже если коллекторы давят, а банк угрожает. Внесение хотя бы одного платежа — это признание долга. После этого доказать, что кредит оформлен не вами, будет почти невозможно.
Не игнорируйте проблему. Если не реагировать, долг передадут приставам, те арестуют счета. Разбираться придётся всё равно, но в худших условиях.
Не подписывайте ничего, не прочитав. Если банк предлагает «урегулировать спор», внимательно читайте все бумаги. Не подписывайте документы, в которых признаёте долг.
Как защититься заранее
Предотвратить всегда проще, чем бороться.
- Проверяйте кредитную историю раз в полгода. Бесплатно — через Госуслуги. Так вы узнаете о чужом кредите до того, как он обрастёт процентами.
- Защитите Госуслуги. Включите двухфакторную аутентификацию. Никогда не называйте коды из смс.
- Не выкладывайте паспортные данные в интернет. Не отправляйте скан паспорта в сомнительные сервисы.
- Если потеряли паспорт — сразу заявите в полицию. Получите справку о краже или утере. Она подтвердит, что с момента пропажи паспорт был в чужих руках.
- Установите запрет на оформление кредитов онлайн. С 2025 года это можно сделать через Госуслуги — самозапрет на кредиты. Мошенники не смогут взять займ, даже имея ваши данные.
Что в итоге
Мошеннический кредит на ваш паспорт — это не приговор. Это проблема, у которой есть решение. Главное — действовать быстро, документировать каждый шаг и не платить по чужому долгу.
Алгоритм простой: кредитная история → заявление в банк → заявление в полицию → экспертиза → суд (если нужно). По этому пути уже прошли тысячи людей, и большинство из них избавились от чужого долга.
Сталкивались с кредитом, оформленным мошенниками? Расскажите в комментариях: какой банк или МФО, как долго решали проблему. Подписывайтесь на канал: следующая статья — о том, как установить самозапрет на кредиты и защитить себя от мошенников на 100%.


