
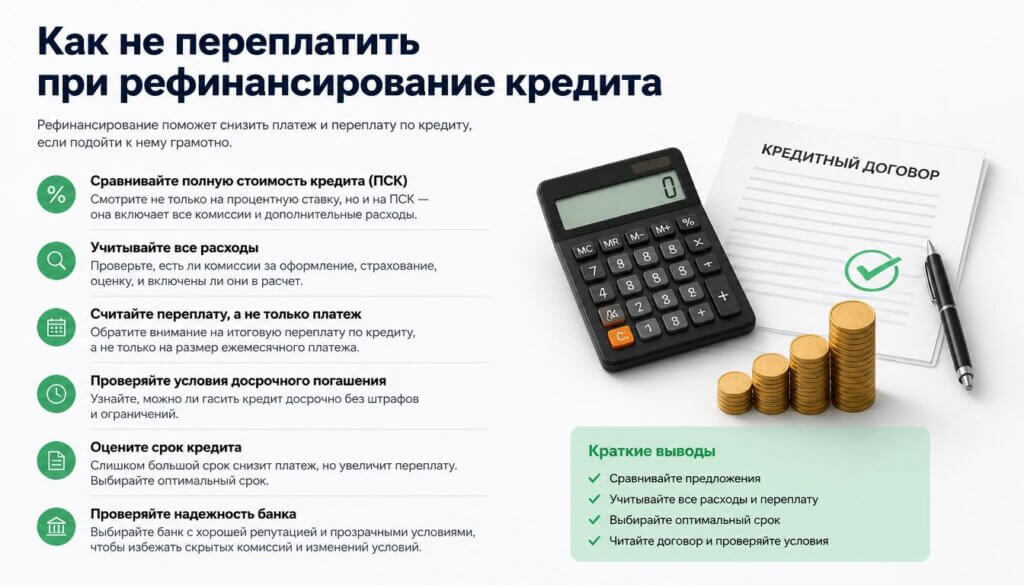
Рефинансирование выглядит как волшебная таблетка. У вас есть кредит под 25% годовых. Вы узнаёте, что другой банк предлагает 18%. Подаёте заявку, гасите старый кредит новым — и ежемесячный платёж уменьшается. Все в плюсе.
Так это работает в рекламе. В реальности рефинансирование может оказаться невыгодным и даже убыточным. Скрытые комиссии, страховки, расходы на оформление и психологические ловушки съедают выгоду, а иногда и создают дополнительную долговую нагрузку.
Разберём, как правильно оценить предложение о рефинансировании и не переплатить.
Когда рефинансирование действительно выгодно
Рефинансировать кредит имеет смысл только при одновременном соблюдении трёх условий.
Условие 1. Разница в ставках — от 2 процентных пунктов и выше.
Если у вас кредит под 24%, а новый банк предлагает 22%, выгода будет копеечной. Комиссии и страховки съедят её целиком. Порог, после которого рефинансирование становится осмысленным — разница в ставках от 2 п.п. Оптимально — от 4-5 п.п.
Условие 2. До конца срока кредита осталось больше года.
Если кредит почти погашен, основная сумма процентов уже выплачена банку в первые годы. В структуре платежа остался в основном основной долг. Рефинансирование на поздних сроках почти не даёт экономии.
Пример: вы платили кредит 4 года из 5 лет. Осталось 12 платежей по 20 000 рублей. Даже если новый банк предлагает ставку вдвое ниже, экономия составит от силы пару тысяч рублей за оставшийся срок. А расходы на оформление могут быть больше.
Условие 3. У вас нет планов закрывать кредит досрочно в ближайшие полгода-год.
Если вы планируете закрыть долг целиком через 3-6 месяцев, затраты на рефинансирование не успеют окупиться. Сначала посчитайте, сколько вы сэкономите за тот срок, что остаётесь в кредите.
Формула честного расчёта выгоды
Вот простой алгоритм, который покажет реальную выгоду или убыток.
Шаг 1. Считаем экономию на процентах.
Возьмите график платежей по текущему кредиту. Посмотрите, сколько процентов вы заплатите с сегодняшнего дня до полного погашения. Сравните с графиком нового кредита за тот же срок. Разница — это потенциальная экономия.
Шаг 2. Вычитаем все расходы.
Сложите все затраты на рефинансирование: комиссия за выдачу нового кредита, оценка недвижимости (если ипотека), страховка (если обязательна и дороже текущей), нотариальные расходы, госпошлина за перерегистрацию залога.
Шаг 3. Получаем чистую выгоду.
Экономия на процентах минус расходы = реальная выгода. Если число положительное и существенное — рефинансирование оправданно. Если близко к нулю или отрицательное — не стоит.
Типичные ловушки, которые съедают выгоду
Ловушка 1. Страховка по новому кредиту.
При рефинансировании банк часто требует оформить новую страховку. Даже если у вас уже есть действующий полис по старому кредиту, его могут не принять. Новая страховка стоит от 1% до 3% от суммы кредита ежегодно.
Более того, расторгнуть старую страховку и вернуть часть денег удаётся не всегда. Заёмщик может оказаться в ситуации, когда платит за две страховки одновременно — старую и новую.
Перед оформлением уточните: можно ли переоформить действующий полис на новый банк? Принимает ли новый банк страховку сторонней компании, которая дешевле банковской? Можно ли отказаться от страховки в течение 14 дней без потерь?
Ловушка 2. Комиссия за выдачу кредита.
Некоторые банки берут комиссию за само оформление рефинансирования. Это может быть фиксированная сумма (1 000–5 000 рублей) или процент от суммы кредита (0,5-1%). 1% от миллиона рублей — 10 000. Это сразу уменьшает выгоду.
Ловушка 3. Оценка недвижимости при ипотеке.
При рефинансировании ипотеки нужна новая оценка квартиры. Стоимость — 3 000–8 000 рублей. Плюс госпошлина за регистрацию смены залогодержателя — около 2 000 рублей.
Ловушка 4. Увеличение срока кредита.
Самая опасная ловушка — психологическая. Вам предлагают ставку ниже, но растягивают срок. Платёж становится меньше, кажется, что экономите. Но за счёт дополнительных лет сумма уплаченных процентов может вырасти.
Пример: у вас кредит 500 000 рублей под 24% на 3 года. Ежемесячный платёж — 19 600 рублей. Всего процентов за 3 года — 205 000 рублей. Банк предлагает рефинансирование под 18% на 5 лет. Платёж — 12 700 рублей (экономия 6 900 рублей в месяц). Но проценты за 5 лет — 262 000 рублей. На 57 000 больше, чем было.
Итог: платить каждый месяц стали меньше, а общая переплата выросла.
Как действовать, чтобы не переплатить
Совет 1. Сравнивайте графики на одном сроке.
Если у вас осталось платить 3 года, сравнивайте рефинансирование на тот же срок. Не на 5 лет. Только так вы увидите реальную экономию на процентах.
Совет 2. Торгуйтесь за страховку.
Банк не имеет права навязывать страховку только своей компании. По закону вы можете выбрать стороннего страховщика с более низким тарифом. Сравните цены 3-5 компаний перед оформлением.
Совет 3. Используйте период охлаждения.
По закону вы можете отказаться от страховки в течение 14 дней и вернуть деньги полностью. Если банк требует страховку для одобрения, оформите её, получите кредит, а на 13-й день напишите заявление на отказ. Одновременно оформите более дешёвую страховку в другой компании и предоставьте банку новый полис.
Совет 4. Проверьте, нет ли скрытых комиссий.
До подписания договора попросите выписку по полной стоимости кредита. Там должны быть указаны все платежи: ставка, комиссии, страховки, дополнительные услуги. Сравните эту цифру с полной стоимостью текущего кредита.
Совет 5. Не берите дополнительные услуги.
Банки часто предлагают вместе с рефинансированием: кредитную карту, подписку на юридические сервисы, смс-информирование за отдельную плату, «помощь на дороге». От всего этого можно и нужно отказаться. На выгоду рефинансирования это не влияет, а расходы увеличивает.
Что делать прямо сейчас
Если вы подумываете о рефинансировании:
- Запросите в текущем банке график платежей и справку об остатке долга.
- Получите предложения от 2-3 банков с полной стоимостью кредита.
- Посчитайте выгоду по формуле из статьи.
- Если выгода положительная и ощутимая — оформляйте. Если сомнительная — не торопитесь.
Рефинансирование — это не игра в одни ворота. Банк всегда зарабатывает. Ваша задача — сделать так, чтобы при этом заработали и вы.
Рефинансировали кредит? Расскажите в комментариях: какой банк выбрали, сколько сэкономили и с какими скрытыми платежами столкнулись. Подписывайтесь на канал: следующая статья — о том, как досрочно закрыть ипотеку за 3 года вместо 15, работая на обычной работе.


