
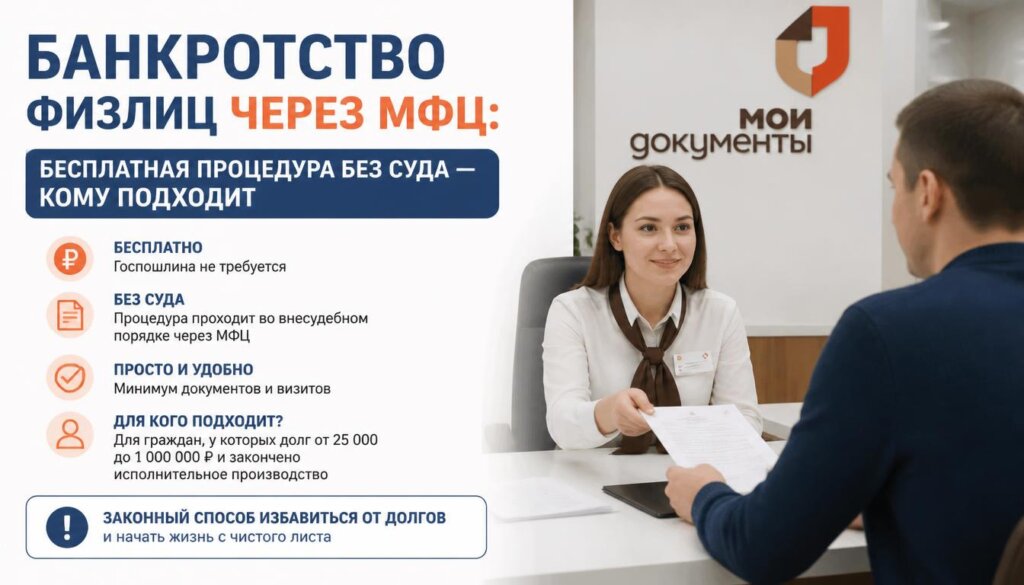
Слово «банкротство» многих пугает. Кажется, что это сложно, дорого и стыдно. Что нужно нанимать юристов, платить сотни тысяч, ходить по судам и расстаться со всем имуществом.
Но с 2020 года в России работает упрощённая процедура — банкротство через МФЦ. Она бесплатная, не требует суда и доступна каждому, кто подходит под условия. В 2026 году правила стали ещё мягче: порог по сумме долга расширили, а сама процедура стала быстрее.
Рассказываю, как это работает, кто может воспользоваться и в чём подводные камни.
Что такое банкротство через МФЦ
Это внесудебная процедура списания долгов. Вы подаёте заявление в многофункциональный центр, и если всё в порядке, через полгода ваши долги признаются безнадёжными. Суд не участвует. Юристы не нужны. Госпошлина — ноль.
Процедура подходит для тех, у кого:
- Долг от 25 000 до 1 000 000 рублей.
- Нет имущества, которое можно продать для погашения долга.
- Доход ниже прожиточного минимума или его нет вовсе.
Если вы подпадаете под эти условия, государство фактически признаёт: взыскивать с вас нечего. И долги списываются.
Кто может подать на банкротство через МФЦ
Условия в 2026 году следующие.
По сумме долга: от 25 000 до 1 000 000 рублей. Считаются все долги вместе: кредиты, займы, микрозаймы, налоги, штрафы, коммунальные платежи, долги по распискам.
По доходу: ваш средний доход за последние 3 месяца должен быть ниже прожиточного минимума. В 2026 году федеральный прожиточный минимум — 18 750 рублей. В регионах цифры свои, но ориентир примерно такой.
По имуществу: у вас не должно быть имущества, которое можно продать в счёт долга. Квартира, в которой вы живёте и которая является единственным жильём, не считается. Единственный автомобиль — тоже под защитой, если он не предмет залога. Но если есть вторая квартира, дача или гараж — в процедуре откажут.
Пенсионеры и мамы в декрете проходят по критериям автоматически, если доход ниже прожиточного минимума и нет имущества.
Те, кто получает пособия на детей, тоже могут воспользоваться процедурой: пособия не считаются имуществом и не мешают банкротству.
Какие долги спишут
- Кредиты и займы во всех банках и МФО.
- Проценты, пени и штрафы по ним.
- Задолженность по ЖКХ.
- Налоговые долги.
- Штрафы ГИБДД.
- Долги по распискам перед частными лицами.
Что не спишут:
- Алименты.
- Долги по возмещению вреда жизни и здоровью.
- Долги по зарплате, если вы были работодателем.
- Долги по субсидиарной ответственности.
- Долги, возникшие после подачи заявления.
Важно: если у вас есть долг по алиментам, это не помешает банкротству, но сам долг списан не будет. После завершения процедуры его всё равно придётся платить.
Пошаговая инструкция: как подать заявление
Шаг 1. Составьте список всех долгов.
Соберите информацию по каждому кредиту и займу: банк или МФО, сумма долга, номер договора. Эту информацию можно взять в банковских приложениях, кредитной истории или звонком в банк.
Шаг 2. Заполните заявление.
Форма утверждена Министерством экономического развития. В заявлении указываются:
- Ваши паспортные данные.
- Список всех кредиторов с суммами долга.
- Сведения о доходе.
- Сведения об имуществе.
Шаг 3. Подайте заявление в МФЦ.
Придите в любой МФЦ в своём регионе с паспортом и заполненным заявлением. Сотрудник проверит документы и внесёт данные в Единый федеральный реестр сведений о банкротстве. С этого момента начинается процедура.
Шаг 4. Ждите 6 месяцев.
Полгода длится проверка. В течение этого срока:
- Кредиторы могут проверить ваше имущество и доходы.
- Если выяснится, что у вас есть имущество или доход выше прожиточного минимума, процедуру могут прекратить.
- Если вы устроитесь на работу с доходом выше минимума, вы обязаны сообщить об этом в МФЦ — иначе банкротство аннулируют.
Шаг 5. Получите решение о списании долгов.
Через 6 месяцев, если всё в порядке, ваши долги признаются безнадёжными. Вам не нужно ничего платить. Кредиторы не имеют права требовать долг после завершения процедуры.
Плюсы и минусы процедуры
Плюсы:
- Бесплатно. Никаких пошлин и юристов.
- Без суда. Процедура административная, а не судебная.
- Быстро. Всего 6 месяцев — и долги списаны.
- Законно. Защищает от коллекторов и приставов.
- Нет риска потерять единственное жильё.
Минусы:
- Испорченная кредитная история. Запись о банкротстве остаётся в кредитной истории 5 лет. В течение этого срока получить новый кредит практически невозможно.
- Нельзя повторно объявить себя банкротом через МФЦ в течение 5 лет.
- Если у вас обнаружат скрытое имущество или доход — в процедуре откажут, а долги останутся.
- Имущество, которое не защищено законом (вторая квартира, дача, гараж), могут продать в счёт долга.
Кому процедура подходит, а кому нет
Подходит:
- Пенсионерам с небольшим доходом и долгами по кредитам.
- Людям, потерявшим работу и не имеющим имущества.
- Матерям в декрете с долгами, из которых не выкарабкаться.
- Тем, у кого долги перед МФО растут быстрее, чем доход.
Не подходит:
- Тем, у кого есть имущество для продажи (вторая квартира, автомобиль дороже прожиточного минимума, ценные бумаги).
- Тем, у кого доход выше прожиточного минимума и есть возможность платить.
- Тем, кто в ближайшие годы планирует брать ипотеку или крупный кредит.
- Тем, у кого долг больше 1 000 000 рублей — в этом случае нужно судебное банкротство.
Что важно знать перед подачей
Кредитная история испортится надолго. Если в будущем вы планируете покупать квартиру в ипотеку, лучше сначала попробовать реструктуризацию или кредитные каникулы. Банкротство — крайняя мера.
Скрывать имущество бессмысленно. Кредиторы и МФЦ проверяют данные через Росреестр, ГИБДД и налоговую. Если выявят скрытую квартиру или машину, в процедуре откажут.
Пособия не мешают. Детские выплаты, пенсия по инвалидности, декретные — не считаются доходом, который препятствует банкротству.
Вы обязаны сообщать об изменениях. Если в течение 6 месяцев вы устроились на работу, получили наследство или выиграли в лотерею — сообщите в МФЦ. Скрытие дохода — основание для отмены банкротства и привлечения к ответственности.
Что делать прямо сейчас
Если вы подходите под условия — действуйте.
- Составьте список всех долгов с суммами.
- Проверьте свой доход за последние 3 месяца: он должен быть ниже прожиточного минимума.
- Сходите в МФЦ и возьмите бланк заявления — или скачайте его заранее на сайте.
- Подайте заявление. Это бесплатно и занимает один визит.
Банкротство через МФЦ — это не стыдно. Это законный способ сбросить долговой груз, который вы не можете нести. Сотни тысяч людей уже воспользовались этой возможностью. Может быть, она подходит и вам.
Проходили банкротство через МФЦ? Расскажите в комментариях: с какими сложностями столкнулись, какие долги списали. Подписывайтесь на канал: следующая статья — о том, чем судебное банкротство отличается от внесудебного и когда без суда не обойтись.


